
రిస్క్ మరియు భద్రత
క్రిప్టోలో పెట్టే ముందు: అత్యవసర నిధి, భరించగల నష్టం లెక్క
అవసర ఖర్చులు, త్వరలో చెల్లించాల్సిన బిల్లులు, పూర్తి నష్టం పరీక్షతో క్రిప్టోకు కొత్తగా కేటాయించగల పరిమితిని లెక్కించండి. రూపాయి ఉదాహరణలు, నిల్వ లోటు పూరించే పద్ధతి ఉన్నాయి.
క్రిప్టోలో పెట్టే ముందు అత్యవసర నిధి ఎంత ఉండాలి? మీ నెలవారీ అవసరాలు, ఆదాయం ఆగితే గడపాల్సిన కాలం, త్వరలో చెల్లించాల్సిన బిల్లులు రాసుకున్న తర్వాతే సమాధానం వస్తుంది. అధిక రాబడి కనిపించిందని మిగిలిన బ్యాలెన్స్ అంతా పెట్టుబడికి అందుబాటులో ఉన్నట్లు కాదు. ఈ గైడ్లో మీ బిల్లులు చెల్లించే కరెన్సీలో మూడు మొత్తాలను లెక్కించుకోవచ్చు: తాకకూడని అత్యవసర నిల్వ, పూర్తిగా పోయినా అవసరాలకు ఇబ్బంది కలగని మొత్తం, ఇప్పటికే ఉన్న క్రిప్టోను తీసివేసిన తర్వాత కొత్తగా పెట్టగల గరిష్ఠ మొత్తం.
ఇది వ్యక్తిగత పెట్టుబడి సిఫార్సు కాదు. కింది రూపాయి లెక్కలు పద్ధతి వివరించడానికి తీసుకున్న ఊహలు మాత్రమే; నిజమైన కుటుంబం, రాబడి అంచనా లేదా అందరికీ వర్తించే కేటాయింపు కావు.
మొదట ఖర్చులను విడదీయండి
గత మూడు నెలల ఖర్చుల రికార్డులు, రాబోయే బిల్లుల తేదీలు, అందుబాటులో ఉన్న నగదు మొత్తాలు తీసుకోండి. ఖాతా నంబర్లు లేదా ఇతర వ్యక్తిగత వివరాలను ఈ లెక్క కోసం ఎవరితోనూ పంచుకోవాల్సిన అవసరం లేదు.
- నెలవారీ అవసరాలు: అద్దె, ఆహారం, విద్యుత్, రవాణా, మందులు, తప్పనిసరి రుణ వాయిదాలు. వినోదం తగ్గించినా తప్పని ఖర్చులను కలపండి. కాలానుగుణంగా పెరిగే ఖర్చులకు గత మూడు నెలల సగటు సరిపోతుందో చూడండి.
- ముందే తెలిసిన చెల్లింపులు: వచ్చే ఫీజు, పన్ను, వార్షిక బీమా ప్రీమియం వంటి వాటికి విడిగా డబ్బు ఉంచండి. ఇవి అనుకోని అత్యవసరాలు కావు. నెలవారీ అవసరాల్లో ఇప్పటికే చేర్చిన ఖర్చును ఇక్కడ మళ్లీ లెక్కించవద్దు.
- ఆదాయం ఆగినప్పుడు అవసరమయ్యే నిల్వ: ఉద్యోగం లేదా ఆదాయం తిరిగి రావడానికి పట్టవచ్చని మీరు భావించే కాలానికి ఖర్చు అంచనా వేయండి. రావడం ఖాయం కాని బోనస్, క్రిప్టో రివార్డ్ లేదా అప్పును అందుబాటులో ఉన్న నగదుగా పరిగణించవద్దు.
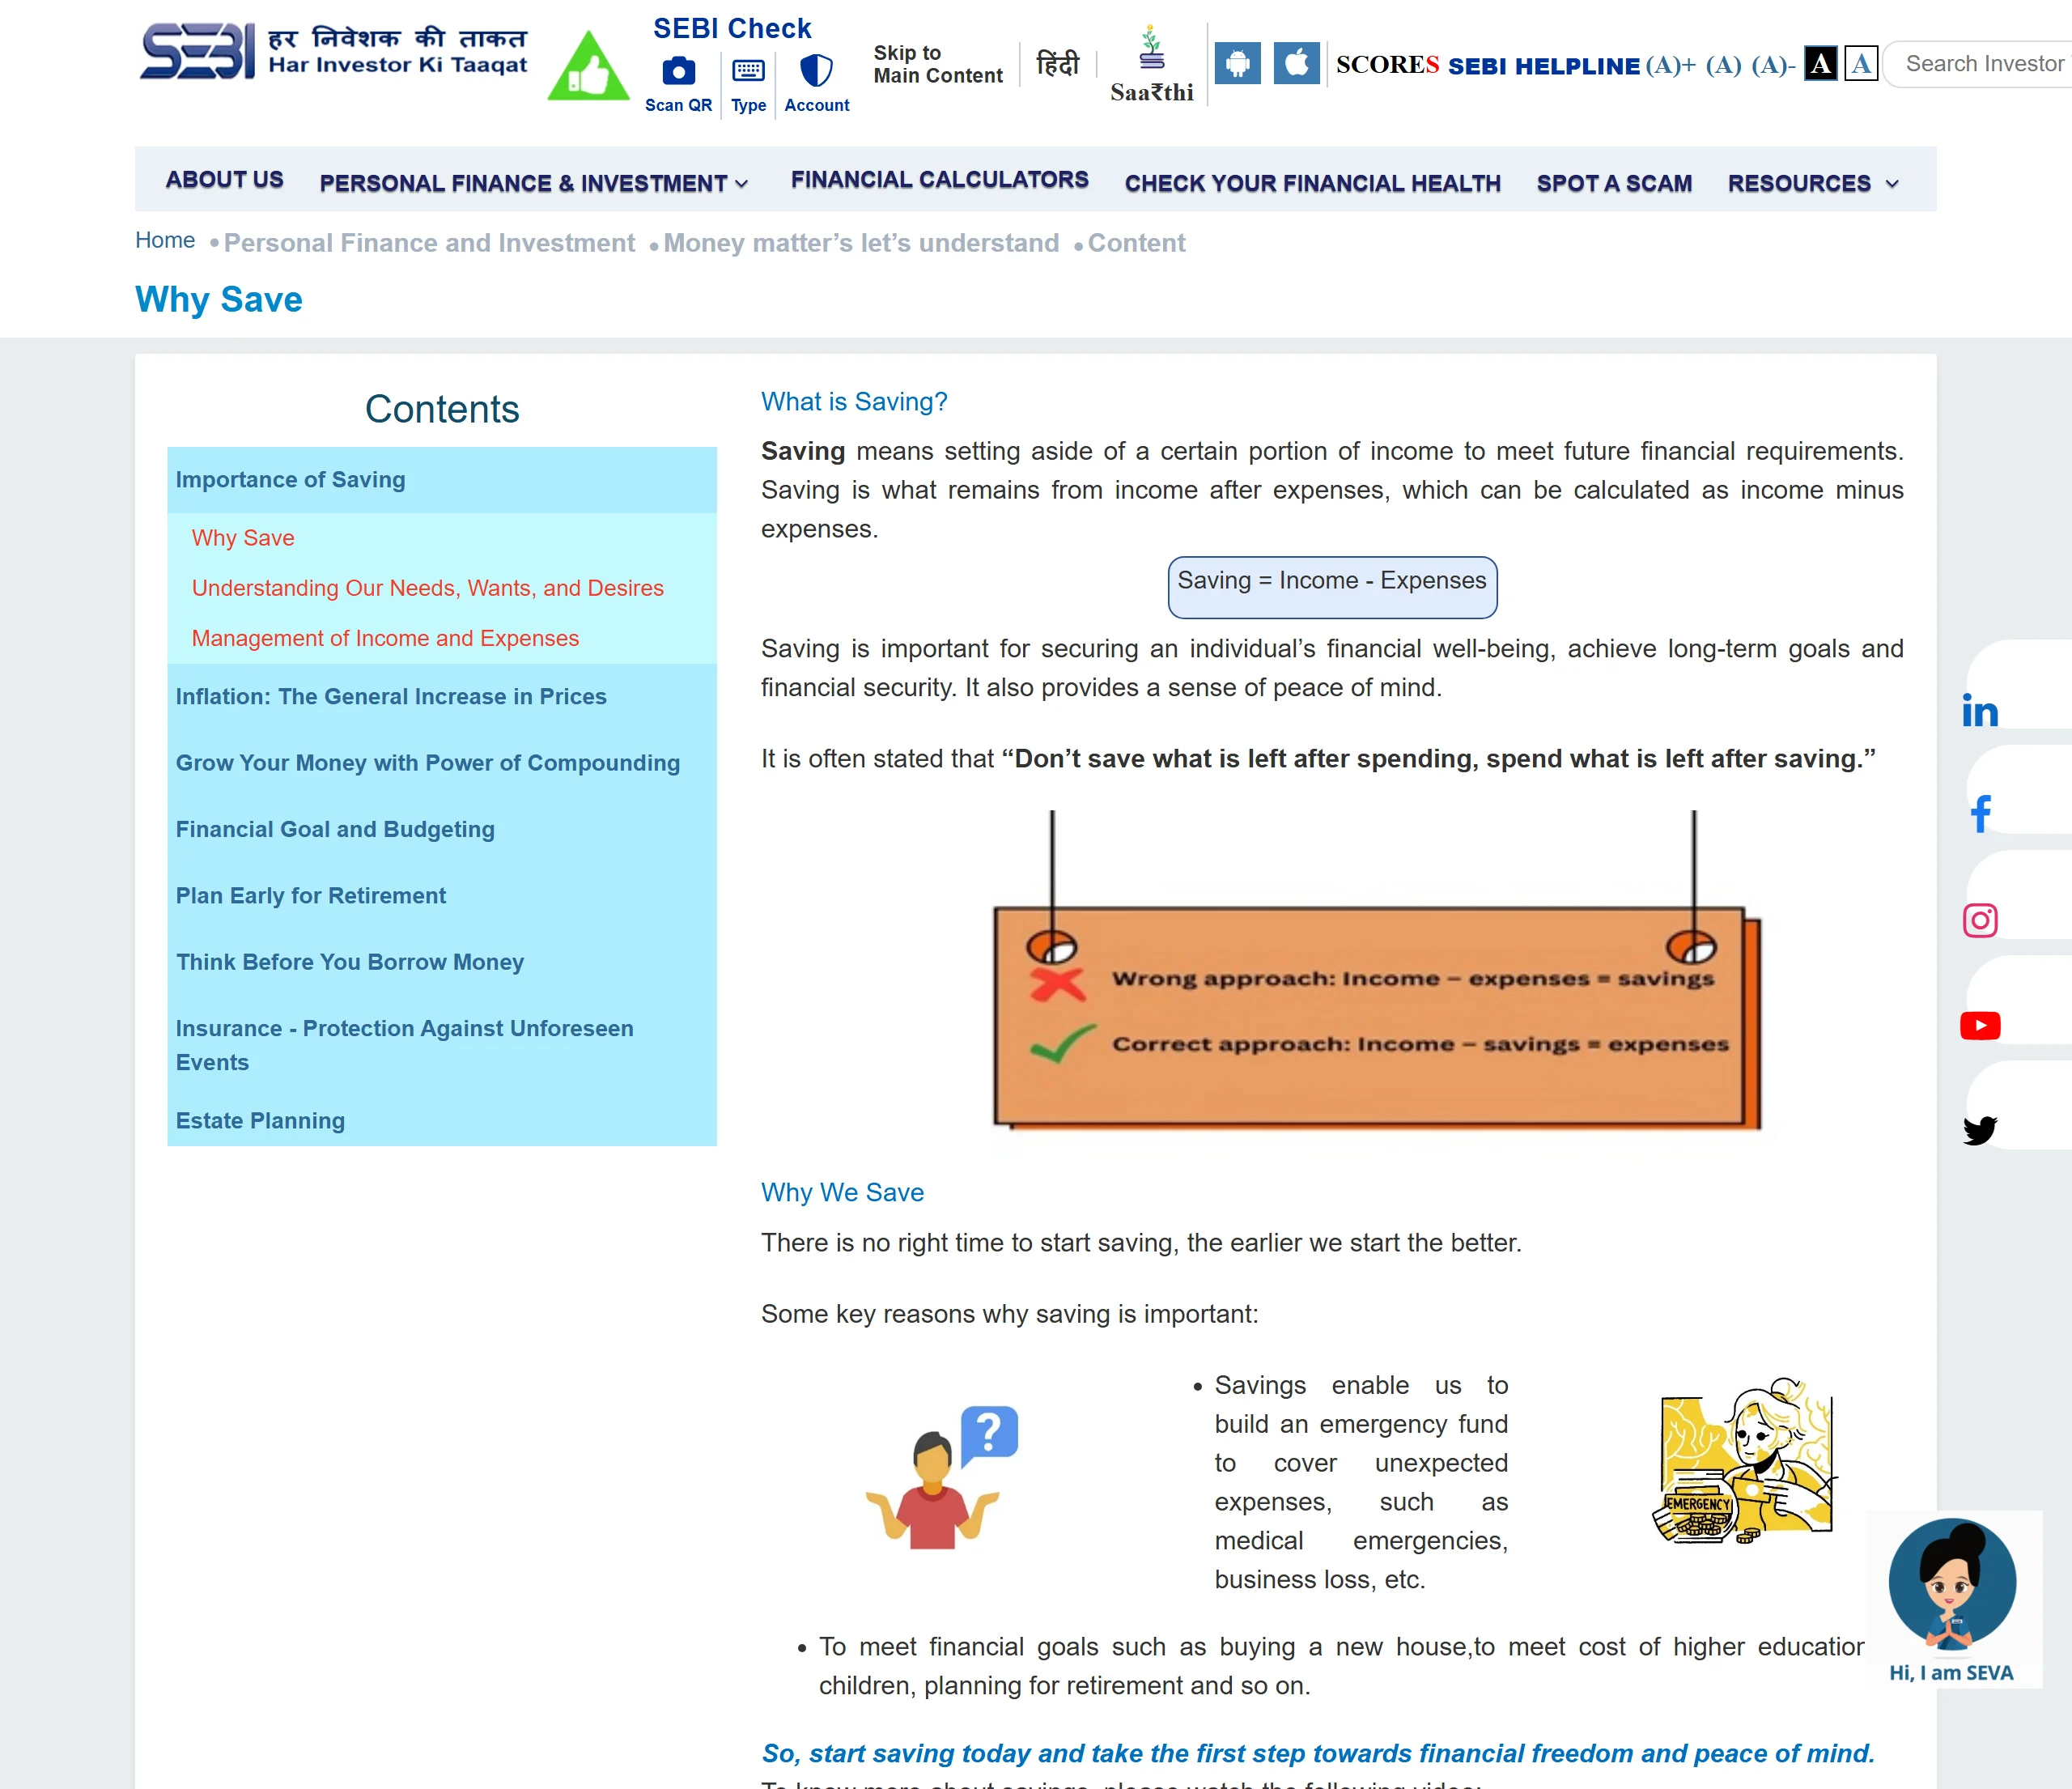
ఒకే ఆదాయంపై కుటుంబం ఆధారపడటం, ఆదాయం మారుతుండటం, వైద్య ఖర్చుల అనిశ్చితి ఉంటే ఎక్కువ కాలాన్ని పరీక్షించాల్సి రావచ్చు. SEBI పెట్టుబడిదారుల విద్యా పేజీ వైద్య అత్యవసరం, వ్యాపార నష్టం వంటి ఊహించని ఖర్చులకు అత్యవసర నిధి అవసరమని చెబుతుంది; కానీ అందరికీ వర్తించే నెలల సంఖ్యను ఇవ్వదు. అందుకే ఆ సంఖ్యను పై లెక్కతో మీరే తేల్చుకోవాలి.
2026-09-17న తీసిన SEBI Investor అధికారిక పేజీ స్క్రీన్షాట్. “Savings enable us to build an emergency fund to cover unexpected expenses, such as medical emergencies, business loss, etc.” అని అందులో ఉంది. ఎన్ని నెలల ఖర్చును నిల్వ ఉంచాలో ఆ పేజీ ఒక నిర్దిష్ట సంఖ్యను ఇవ్వదు.
తాకకూడని నిల్వను లెక్కించండి
క్రింది లెక్క ఒక ప్రణాళిక పద్ధతి; నియంత్రణ సంస్థ నిర్దేశించిన సూత్రం కాదు:
అత్యవసర నిల్వ లక్ష్యం = నెలవారీ అవసర ఖర్చు × ఎంచుకున్న నెలలు + విడిగా అంచనా వేసిన అత్యవసర ఖర్చు.
చివరి మొత్తంలో బీమా చెల్లించని వైద్య ఖర్చు లేదా తప్పనిసరి మరమ్మతు వంటి అంచనా ఉండవచ్చు. నెలవారీ ఖర్చులో గానీ ఇతర చెల్లింపుల్లో గానీ ఉన్న మొత్తాన్ని మళ్లీ కలపవద్దు.
| ఈ ఉదాహరణలో ఊహించిన అంశం | మొత్తం |
|---|---|
| నెలవారీ అవసర ఖర్చు | ₹30,000 |
| ఆదాయం లేకుండా గడిపే కాలం | 4 నెలలు |
| అదనపు అత్యవసర ఖర్చు | ₹15,000 |
| నిల్వ లక్ష్యం: ₹30,000 × 4 + ₹15,000 | ₹1,35,000 |
| మొత్తం అందుబాటులో ఉన్న నగదు; నిల్వ కోసం ఉంచిన నగదుతో కలిపి | ₹2,20,000 |
| పై లెక్కలో లేని, త్వరలో చెల్లించాల్సిన బిల్లులకు కేటాయింపు | ₹35,000 |
| మిగులు: ₹2,20,000 − ₹1,35,000 − ₹35,000 | ₹50,000 |
నాలుగు నెలలు ఇక్కడ లెక్క చూపడానికి మాత్రమే. ఆరు నెలలు అవసరమని అదే కుటుంబం నిర్ణయిస్తే నిల్వ ₹1,95,000 అవుతుంది; బిల్లులతో కలిపి ₹2,30,000 కావాలి. అప్పుడు ₹10,000 లోటు ఉంటుంది, కొత్త క్రిప్టోకు మిగులు సున్నా. ఈ తేడానే నెలల అంచనాను జాగ్రత్తగా ఎంచుకోవాల్సిన కారణం.
ఇప్పటికే నిల్వ కోసం వేరే ఖాతాలో ఉంచిన నగదు ₹2,20,000లో ఉంటే దానిని మరోసారి అదనపు ఆస్తిగా కలపకండి. క్రిప్టో, అమ్మాల్సిన ఆస్తి లేదా రుణ పరిమితిని ఈ నగదు మొత్తంలో చేర్చలేదు.
₹50,000 మిగిలితే అంతా పెట్టవచ్చా?
మిగులు ఉండటం ఒక్కటే సరిపోదు. రెండు వేర్వేరు ప్రశ్నలకు రూపాయల్లో సమాధానం రాయండి:
- నష్టాన్ని భరించే ఆర్థిక సామర్థ్యం: ఈ మొత్తం పూర్తిగా పోయినా అప్పు చేయకుండా, అవసర ఖర్చులు తగ్గించకుండా, ముఖ్యమైన లక్ష్యాన్ని వాయిదా వేయకుండా ఉండగలనా?
- నష్టాన్ని అంగీకరించే సుముఖత: ఆర్థికంగా భరించగలిగినా, నిజంగా ఎంత నష్టాన్ని అంగీకరించగలను? ధర పడితే బిల్లుల డబ్బుతో నష్టాన్ని పూడ్చాలని అనిపించేంత మొత్తాన్ని ఎంచుకోవద్దు.
మొత్తం క్రిప్టో పరిమితి = మిగులు నగదు, ఆర్థికంగా భరించగల నష్టం, అంగీకరించగల నష్టం — ఈ మూడింటిలో చిన్న మొత్తం.
మన ఉదాహరణలో ఇవి వరుసగా ₹50,000, ₹12,000, ₹8,000 అనుకుందాం. మొత్తం పరిమితి ₹8,000. ఇది పెట్టాల్సిన లక్ష్యం కాదు; సున్నా పెట్టడమూ సరైన ఎంపికే.
అన్ని వాలెట్లు, ప్లాట్ఫారమ్లలో ఇప్పటికే ఉన్న క్రిప్టో ప్రస్తుత విలువ ₹3,000 అయితే, కొత్తగా కేటాయించగల పరిమితి గరిష్ఠంగా ₹8,000 − ₹3,000 = ₹5,000. కొత్త కొనుగోలు లేదా బదిలీ ఖర్చులనూ ఆ ₹5,000లోనే ఉంచండి. ఇప్పటికే పరిమితికి మించి ఉంటే కొత్త కేటాయింపు సున్నా; తక్షణ అమ్మకానికి ముందు ఫీజులు, పన్ను ప్రభావం, నిష్క్రమణ నిబంధనలను విడిగా పరిశీలించాలి.
ఈ సరళ పరీక్షలో క్రిప్టో కోసం అప్పు తీసుకోలేదని, ఈ కేటాయింపుతో అదనపు చెల్లింపు బాధ్యత రాదని ఊహించాం. మార్జిన్, లెవరేజ్, క్రిప్టో పూచీకత్తుపై రుణాలు లేదా ఇతర అప్పులతో క్రిప్టోలో పెట్టాలనుకుంటే ఈ లెక్క సరిపోదు. స్టాప్-లాస్ పెట్టడం వల్ల గరిష్ఠ నష్టం ఖచ్చితంగా పరిమితమవుతుందని భావించకండి; ధర ఒక్కసారిగా మారడం లేదా లిక్విడిటీ లోపం వల్ల ఆశించిన ధరకు అమ్మకం జరగకపోవచ్చు.
నిల్వ నిజంగా ఖర్చులకు అందుబాటులో ఉందా?
అత్యవసర డబ్బు మీ బిల్లులు చెల్లించే కరెన్సీలో, అవసరమైన సమయంలో ఉపయోగించగల రూపంలో ఉండాలి. స్థలాన్ని ఎంచుకునేటప్పుడు మూడు విషయాలు చూడండి: డబ్బు భద్రంగా ఉందా, అవసరమైన రోజున నిజంగా తీసుకోగలరా, సాధారణ ఖర్చులకు పొరపాటున వాడకుండా వేరుగా ఉందా. మీరు ఎంచుకున్న బ్యాంకు లేదా ఇతర నిల్వ మార్గంలో వర్తించే రక్షణ, పరిమితి, ఉపసంహరణ నిబంధనలను ఆ సంస్థ అధికారిక వివరాలతో నిర్ధారించండి.
స్టేబుల్కాయిన్ యూనిట్లు పెరిగినా, ధర తగ్గవచ్చు లేదా బయటకు తీసుకోవడం ఆగవచ్చు. ఈ ప్రమాదాలు ఎలా వేరవుతాయో మా స్టేబుల్కాయిన్లో ధర, జారీ సంస్థ, ప్లాట్ఫారమ్ రిస్క్ల వివరణలో చూడవచ్చు; అందులో USDT, Binance ఉదాహరణలు ఉన్నాయి. వాటిని ప్రతి ఉత్పత్తికీ ఒకేలా వర్తించే నియమాలుగా చదవకండి.
రివార్డ్ ఇచ్చే క్రిప్టో ఖాతాలకు బ్యాంకు డిపాజిట్కు ఉండే ప్రభుత్వ హామీ లేదా బీమా ఉండదు. ధర పడిపోవడం, ఒత్తిడి సమయంలో లిక్విడిటీ తగ్గడం, ఉత్పత్తి నిర్వహించే సంస్థ ఇబ్బందుల్లో పడటం, సాంకేతిక లేదా నెట్వర్క్ లోపాలు—ఇవి ఒకేసారి రావచ్చు. అందుకే అత్యవసర నిధిని ఇలాంటి ఉత్పత్తుల్లో ఉంచకూడదు. వర్తించే రిస్క్ల పూర్తి జాబితాకు మీరు వాడే ప్లాట్ఫారమ్ అధికారిక Risk Warning మరియు ఉత్పత్తి నిబంధనలే ఆధారం.
డబ్బు అవసరమయ్యే తేదీని, నిజంగా ఖర్చు చేయగల తేదీతో పోల్చండి. “Flexible” అనే పేరు వెంటనే బ్యాంకులో నగదు ఉంటుందని చెప్పదు. ఒక నిర్దిష్ట ప్లాట్ఫారమ్ ఉదాహరణ కావాలంటే Binance Flexible, Locked ఉత్పత్తుల్లో డబ్బు అవసరమయ్యే తేదీని పోల్చే గైడ్ ఉపయోగపడుతుంది. ఇతర సేవల్లో వాటి సొంత నిబంధనలే చదవాలి.
డబ్బు పెట్టకముందే రెండు వైఫల్యాలను పరీక్షించండి
పూర్తి నష్టం: ₹8,000 కేటాయింపు విలువ సున్నా అయిందని ఊహించండి. అప్పుడు ₹1,35,000 నిల్వ, ₹35,000 బిల్లుల కేటాయింపు అలాగే ఉంటాయా? కాకపోతే ఒకే డబ్బును రెండు అవసరాలకు లెక్కించారు లేదా పరిమితి ఎక్కువగా ఉంది. సగం నష్టం పరీక్షలో ₹4,000 పోతుంది; అది భరించగలగడం పూర్తి నష్టాన్ని భరించగలమని నిరూపించదు.
తాత్కాలికంగా డబ్బు అందకపోవడం: క్రిప్టో విలువ కనిపిస్తున్నా 30 రోజులు దాన్ని వాడలేమని ఊహించండి. ఈ 30 రోజులు పరీక్ష కోసం ఎంచుకున్న కాలం మాత్రమే; ఏ సేవా ఉపసంహరణ హామీ కాదు. వచ్చే బిల్లులను క్రిప్టో అమ్మకంపై ఆధారపడకుండా చెల్లించగలరా? అవసరమైతే ఇంకా ఎక్కువ కాలాన్ని పరీక్షించండి.
మీ సాధారణ నగదు నిల్వ మార్గం నుంచి చిన్న మొత్తాన్ని మీ చెల్లింపు మార్గానికి తీసుకునే పరీక్ష చేస్తే, అభ్యర్థన పంపిన సమయం మాత్రమే కాక నిజంగా ఉపయోగించగలిగిన సమయం, ఫీజు కూడా నమోదు చేయండి. ఒక్క విజయవంతమైన పరీక్ష భవిష్యత్తు యాక్సెస్కు హామీ కాదు; ప్రత్యామ్నాయ చెల్లింపు మార్గం ఉందో కూడా చూడండి.
లోటు ఉంటే ముందుగా ఏం చేయాలి?
నిల్వ లక్ష్యం కంటే తక్కువ ఉంటే కొత్త క్రిప్టో కేటాయింపును సున్నాగా ఉంచి, లోటు పూరించే పొదుపు లక్ష్యం రాయండి. ఉదాహరణకు లోటు ₹20,000, ఖర్చుల తర్వాత ప్రతి వారం నిజంగా మిగిలేది ₹2,000 అయితే ₹20,000 ÷ ₹2,000 = 10 వారాలు పడతాయి. ఈ లెక్క వడ్డీ లేకుండా, మధ్యలో నిల్వ వాడకుండా చేసిన అంచనా. ఆదాయం తగ్గితే కాలాన్ని పొడిగించండి; లక్ష్యాన్ని చేరడానికి అప్పు తీసుకోవద్దు.
వారానికి కేటాయించగల మొత్తం లేకపోతే, ముందుగా ఆదాయం–అవసర ఖర్చుల మధ్య లోటును, బిల్లుల తేదీల వల్ల వచ్చే నగదు ప్రవాహ సమస్యను పరిష్కరించండి. ఇప్పటికే అప్పు చెల్లింపులు తప్పుతున్నా, అధిక వడ్డీ అప్పు పెరుగుతున్నా కొత్త క్రిప్టో కొనుగోలు ఆపి మొత్తం ఆర్థిక పరిస్థితిని సమీక్షించండి.
పని పూర్తయినట్లు గుర్తించడానికి మీ రికార్డులో ఇవి ఉండాలి: నిల్వ లక్ష్యం, బిల్లుల కేటాయింపు, మొత్తం క్రిప్టో పరిమితి, ఇప్పటికే ఉన్న మొత్తాన్ని తీసివేసిన కొత్త కేటాయింపు. ప్రతి సంఖ్యకు ఆధారం, తేదీ రాయండి. ఆదాయం తగ్గినప్పుడు, ఆధారపడే కుటుంబ సభ్యులు పెరిగినప్పుడు, నిల్వ వాడినప్పుడు లేదా క్రిప్టో విలువ పరిమితిని దాటినప్పుడు మళ్లీ లెక్కించండి. రాబడి శాతం పెరగడం ఒక్కటే ఈ పరిమితిని పెంచడానికి కారణం కాదు.
మూలాలను తనిఖీ చేసిన తేదీ: 2026-09-11. ఈ వ్యాసంలోని సూత్రాలు, రూపాయి ఉదాహరణలు స్వతంత్ర విద్యా లెక్కలు; మూల సంస్థల పెట్టుబడి సిఫార్సులు కావు.