
రిస్క్ మరియు భద్రత
Binance Earn ఆదాయంపై భారతదేశంలో పన్ను ఎంత? 30%, 1% TDS మరియు Schedule VDA
VDA లాభంపై 30% పన్ను, surcharge, 4% cess; ITR-2/ITR-3లో Schedule VDA; 1% TDS ఎవరు కోయాలి; 2026-04-01 నుంచి మారిన ఫారమ్లు—ఆదాయపు పన్ను శాఖ అధికారిక పేజీల ఆధారంగా.
భారతదేశంలో నివసిస్తూ Binance Earn లేదా ఇతర క్రిప్టో ఉత్పత్తులు వాడుతున్నట్లయితే, APR లెక్క పూర్తయ్యాక ఇంకో లెక్క మిగిలి ఉంటుంది: ఆ ఆదాయం మీద పన్ను. ఈ వ్యాసం ఆదాయపు పన్ను శాఖ అధికారిక పోర్టల్లో ప్రస్తుతం ఏమి రాసి ఉందో అదే చూపిస్తుంది, మరియు ఏ ప్రశ్నలకు అధికారిక పేజీలు స్పష్టమైన సమాధానం ఇవ్వడం లేదో కూడా చెబుతుంది. ఇది పన్ను సలహా కాదు.
VDA లాభంపై పన్ను రేటు ఎంత?
ఆదాయపు పన్ను శాఖ e-Filing పోర్టల్లోని ITR-2 FAQ ప్రకారం, Virtual Digital Asset (VDA) బదిలీ వల్ల వచ్చిన లాభంపై 30% పన్ను, దానితో పాటు వర్తించే surcharge మరియు 4% cess ఉంటాయి.
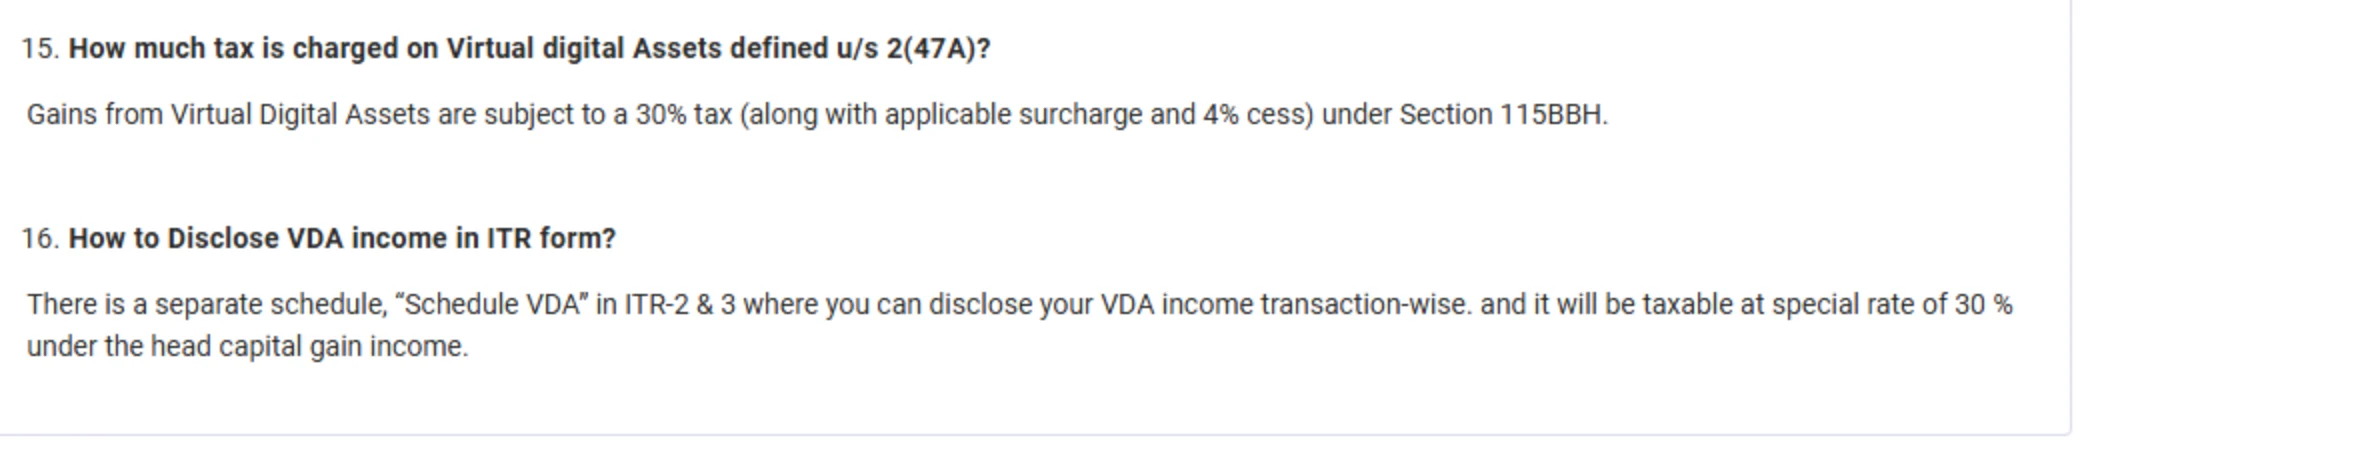
మూలం: ఆదాయపు పన్ను శాఖ — ITR-2 FAQ; 2026-09-17న తీసిన నిజమైన తెరచిత్రం. 15వ ప్రశ్న రేటును, 16వ ప్రశ్న ITRలో ఎక్కడ చూపాలో చెబుతుంది.
ఇక్కడ మూడు మాటలు విడిగా గమనించాలి. 30% అనేది మీ మిగతా ఆదాయం ఏ శ్లాబ్లో ఉన్నా వర్తించే ప్రత్యేక రేటు—తక్కువ శ్లాబ్లో ఉన్నా ఇది తగ్గదు. Surcharge అందరికీ ఉండదు; అది మీ మొత్తం ఆదాయ స్థాయిని బట్టి ఉంటుంది. 4% cess పన్ను మొత్తంపై అదనంగా కలుస్తుంది. అంటే ₹10,000 లాభంపై పన్ను ₹3,000 కాదు, cess కలిపి ₹3,120; surcharge వర్తిస్తే ఇంకా ఎక్కువ.
ITRలో ఎక్కడ చూపాలి?
అదే FAQ 16వ ప్రశ్నలో: ITR-2 మరియు ITR-3లో “Schedule VDA” అనే ప్రత్యేక షెడ్యూల్ ఉంది, అక్కడ VDA ఆదాయాన్ని లావాదేవీల వారీగా చూపాలి.
“లావాదేవీల వారీగా” అనే మాట ముఖ్యం. సంవత్సరం మొత్తానికి ఒక నికర సంఖ్య రాసి ముగించలేరు. ప్రతి బదిలీకి కొనుగోలు తేదీ, అమ్మకపు తేదీ, కొనుగోలు ఖర్చు, అందిన మొత్తం వంటి వివరాలు కావాలి. అందుకే లెక్కను ఏడాది చివర కాకుండా, జరిగిన రోజే రాసుకోవడం పని తగ్గిస్తుంది. ఏ వివరాలు రాయాలో రివార్డ్ వేరే టోకెన్లో వచ్చినప్పుడు అసలు లాభనష్టం లెక్కించే పద్ధతిలో వివరంగా ఉంది.
1% TDS: ఇది ఎవరు కోయాలి?
VDA బదిలీపై చేసే చెల్లింపుపై TDS కోయాలనే నిబంధన 2022 నుంచి అమలులో ఉంది; రేటు 1%. ఆదాయపు పన్ను శాఖ TDS Compliance పేజీ ప్రకారం కొత్త చట్టంలోనూ “The TDS rates and monetary thresholds for all categories of payments have been retained as they are under the Income Tax Act, 1961”—అంటే రేట్లు, పరిమితులు మారలేదు.
భారతీయ ఎక్స్చేంజ్లో లావాదేవీ జరిగితే సాధారణంగా ప్లాట్ఫారమే TDS కోసి ప్రభుత్వానికి జమ చేస్తుంది; మీ Form 26ASలో అది కనిపిస్తుంది. విదేశీ ప్లాట్ఫారమ్ లేదా P2P లావాదేవీలో ఆ పని జరగకపోవచ్చు. అలాంటప్పుడు కోయవలసిన బాధ్యత చెల్లింపు చేసే వ్యక్తిపైనే ఉంటుంది. వ్యక్తులు మరియు HUF ఈ TDSను జమ చేసి నివేదించడానికి ప్రత్యేక ఫారం ఉంది—గతంలో Form 26QE, కొత్త చట్టం కింద Form 141 Schedule D. అధికారిక FAQ ప్రకారం ఇది పన్ను కోసిన నెల ముగిసిన ఒక నెలలోపు సమర్పించాలి, మరియు కోసిన మొత్తాన్ని 30 రోజుల్లోపు చెల్లించాలి. అదే పేజీ ఇంకో విషయం కూడా చెబుతుంది: PAN అందుబాటులో లేకపోతే ఎక్కువ TDS రేటు వర్తిస్తుంది.
కాబట్టి “ప్లాట్ఫారమ్ చూసుకుంటుంది” అని అనుకునే ముందు, మీ Form 26ASలో ఆ ఎంట్రీ నిజంగా ఉందో లేదో చూడండి. లేకపోతే ఆ బాధ్యత మీదే.
2026-04-01 నుంచి మారిన సంగతి
Income-tax Act, 1961 స్థానంలో Income-tax Act, 2025 అమలులోకి వచ్చింది. దీనివల్ల సెక్షన్ నంబర్లు, ఫారమ్ పేర్లు మారాయి—TDS ఫారం 26QE స్థానంలో Form 141 రావడం ఒక ఉదాహరణ.
ఇది గందరగోళం కలిగించే చోటు. FY 2025-26కి సంబంధించిన రిటర్న్ పాత చట్టం ప్రకారమే వేయాలి; ప్రస్తుతం జరుగుతున్న లావాదేవీలు కొత్త చట్టం పరిధిలో ఉన్నాయి. ఇంటర్నెట్లో కనిపించే చాలా వ్యాసాలు ఇంకా పాత సెక్షన్ నంబర్లనే రాస్తున్నాయి. అందుకే ఈ వ్యాసంలో సెక్షన్ నంబర్ల కంటే—రేటు, ఫారం, గడువు వంటి—ఆచరణలో పనికొచ్చే విషయాలకే ప్రాధాన్యం ఇచ్చాం. ఫారం పేరు లేదా సెక్షన్ నంబర్ కావాల్సినప్పుడు మీ రిటర్న్ ఏ సంవత్సరానిదో నిర్ధారించుకుని, e-Filing పోర్టల్లో ఆ సంవత్సరపు పేజీనే చూడండి.
అధికారిక పేజీలు స్పష్టంగా చెప్పని విషయాలు
పైన ఇచ్చిన అధికారిక FAQ “బదిలీ” వల్ల వచ్చే లాభం గురించి మాట్లాడుతుంది. కానీ Simple Earn, స్టేకింగ్, Launchpool వంటివి ఇచ్చేది బదిలీ లాభం కాదు—అవి రివార్డ్గా అందే టోకెన్లు. ఈ రివార్డ్ అందిన రోజున ఎలా లెక్కించాలి, దాన్ని తర్వాత అమ్మినప్పుడు కొనుగోలు ఖర్చు ఎంతగా తీసుకోవాలి అనే విషయాలకు ఈ FAQ పేజీల్లో సూటి సమాధానం లేదు.
అలాగే నష్టాలను ఇతర ఆదాయంతో సర్దుబాటు చేయడం, తర్వాతి సంవత్సరాలకు తీసుకెళ్లడం గురించి కూడా ఈ పేజీల్లో స్పష్టత లేదు. ఈ రెండు ప్రశ్నలూ మీ నిజమైన పన్ను భారాన్ని గణనీయంగా మార్చగలవు. కాబట్టి వాటికి ఇంటర్నెట్ వ్యాసాల ఆధారంగా సమాధానం అనుకోకుండా, అర్హత ఉన్న పన్ను సలహాదారుని సంప్రదించడం లేదా ఆ సంవత్సరపు ITR ఫారం సూచనలను చదవడం సరైన దారి.
ఇప్పటినుంచే రాసుకోవాల్సిన వివరాలు
పన్ను లెక్క కోసం ప్రత్యేకంగా ఏమీ కొత్తది అవసరం లేదు—కింది వాటిని జరిగిన రోజే ఒక షీట్లో రాసుకుంటే సరిపోతుంది:
- తేదీ మరియు సమయం: ప్రతి కొనుగోలు, అమ్మకం, రివార్డ్ జమ, మార్పిడికి.
- ఆస్తి మరియు మొత్తం: ఏ టోకెన్, ఎన్ని యూనిట్లు.
- అప్పటి విలువ: ఆ సమయంలో రూపాయిలో విలువ, మరియు ఆ ధరను ఎక్కడ చూశారు.
- ఖర్చులు: ప్లాట్ఫారమ్ ఫీజు, నెట్వర్క్ ఫీజు, స్ప్రెడ్—విడివిడిగా.
- TDS: కోశారా లేదా, ఎంత, ఏ లావాదేవీపై.
- రసీదులు: ప్లాట్ఫారమ్ statement, transaction ID, బ్యాంక్ ఎంట్రీ.
ఈ రికార్డు లేకపోతే Schedule VDA నింపడం ఏడాది చివర చాలా కష్టమవుతుంది, మరియు కొనుగోలు ఖర్చు నిరూపించలేక ఎక్కువ పన్ను కట్టే పరిస్థితి రావచ్చు.
గుర్తుంచుకోవాల్సినవి
- VDA బదిలీ లాభంపై 30% పన్ను, దానిపై surcharge మరియు 4% cess—మీ శ్లాబ్ తక్కువైనా ఇది తగ్గదు.
- ITR-2 లేదా ITR-3లో Schedule VDA ద్వారా లావాదేవీల వారీగా చూపాలి.
- 1% TDS: ప్లాట్ఫారమ్ కోయకపోతే ఆ బాధ్యత మీదే; Form 26AS చూసి నిర్ధారించుకోండి.
- సెక్షన్ నంబర్లు, ఫారం పేర్లు 2026-04-01 నుంచి మారాయి—ఏ సంవత్సరపు రిటర్న్ అనేది ముందు నిర్ధారించుకోండి.
- రివార్డ్ ఆదాయం మరియు నష్టాల సర్దుబాటుపై అధికారిక FAQ స్పష్టత ఇవ్వడం లేదు; వాటికి నిపుణుల సలహా తీసుకోండి.
APR ఎలా లెక్కించాలో తెలుసుకోవాలంటే Binance Earn APRతో రోజువారీ రివార్డ్ లెక్క చూడండి; Earn ఉత్పత్తులు ఎలా పనిచేస్తాయో ప్రారంభదారుల పూర్తి గైడ్లో ఉంది.
ఈ వ్యాసం విద్యా ప్రయోజనం కోసం మాత్రమే; పన్ను, న్యాయ లేదా పెట్టుబడి సలహా కాదు. మూలాలను తనిఖీ చేసిన తేదీ: 2026-09-17. పన్ను నిబంధనలు మారవచ్చు; నిర్ణయం తీసుకునే ముందు అధికారిక పోర్టల్లో ఆ సంవత్సరపు పేజీని చూడండి లేదా అర్హత ఉన్న సలహాదారుని సంప్రదించండి.