
రివార్డ్స్ మరియు స్టేకింగ్
రివార్డులను మళ్లీ పెట్టడం ఎప్పుడు లాభం? ఫీజుతో చక్రవడ్డీ లెక్క
రోజూ, నెలకు లేదా మూడు నెలలకు రివార్డులను తిరిగి పెడితే ఫీజుల తర్వాత ఎంత మిగులుతుందో పోల్చండి. కాలాలవారీ లెక్కతో మీ ఖర్చు పరిమితిని గుర్తించండి.
క్రిప్టో రివార్డులను మళ్లీ పెట్టడం ఎప్పుడు లాభం? ప్రతి రోజు రివార్డ్ వస్తోందని రోజూ తిరిగి పెట్టాల్సిన అవసరం లేదు. మళ్లీ పెట్టిన రివార్డ్పై వచ్చే అదనపు ఆదాయం కంటే దాన్ని పొందడానికి చెల్లించే ఖర్చు ఎక్కువైతే, తరచుగా చేసే కాంపౌండింగ్ వల్ల చేతికి మిగిలేది తగ్గుతుంది. ఇప్పటికే ఒక ఆదాయ ఉత్పత్తిలో ఉన్నవారు తమ మొత్తానికి సరిపోయే విరామాన్ని లెక్కించడానికి ఈ పద్ధతి ఉపయోగపడుతుంది.
మూలధనంపై ఎప్పటినుంచో వస్తున్న ఆదాయాన్ని కొత్తగా చెల్లించే ఫీజుతో పోల్చకండి. పోల్చాల్సింది రెండు నిర్ణయాల మధ్య తేడా: రివార్డులను అలాగే ఉంచితే ఎంత మిగులుతుంది, వాటిని తిరిగి పెట్టితే ఎంత మిగులుతుంది?
ముందుగా, మీ రివార్డ్ నిజంగా ఎలా పెరుగుతుందో తెలుసుకోండి
రివార్డ్ అందడం, దాన్ని క్లెయిమ్ చేయడం, తిరిగి ఆదాయం వచ్చే మూలధనంలో చేర్చడం వేర్వేరు సంఘటనలు. మీ ఉత్పత్తి అధికారిక నిబంధనల్లో ఈ నాలుగు విషయాలు గుర్తించండి:
- రివార్డ్ ఏ ఆస్తిలో వస్తుంది? అదే ఆస్తిని తిరిగి పెట్టవచ్చా, ముందు మార్చుకోవాలా?
- రివార్డ్ తనంతట అదే ఆదాయం వచ్చే బ్యాలెన్స్లో చేరుతుందా? లేక మీరే క్లెయిమ్ చేసి జమ చేయాలా?
- తిరిగి పెట్టిన మొత్తం ఎప్పటినుంచి ఆదాయం పొందుతుంది? కనీస మొత్తం, గరిష్ఠ పరిమితి, వేచి ఉండే సమయం ఉన్నాయా?
- క్లెయిమ్, మార్పిడి, తిరిగి జమ—అవసరమైన అన్ని దశల ఖర్చు ఎంత? చూపిన రేటులో నిర్వహణ రుసుము ఇప్పటికే తీసేశారా?
రివార్డు మూలమే స్పష్టంగా లేకపోతే ముందుగా లెండింగ్, స్టేకింగ్, లిక్విడిటీ ఆదాయం ఎక్కడి నుంచి వస్తుందో గుర్తించే పద్ధతి చూడండి. ఒక ఉత్పత్తి లెక్కను మరో రకమైన ఉత్పత్తికి యథాతథంగా వర్తింపజేయలేం.
ప్రతి స్టేకింగ్ రివార్డ్కు క్లెయిమ్ ఫీజు ఉంటుందని కూడా అనుకోకండి. Ethereum అధికారిక ఉపసంహరణ వివరణ ప్రకారం ఆటోమేటిక్ స్వీప్లకు గ్యాస్ అవసరం లేదు; కాంపౌండింగ్ వాలిడేటర్లో కొన్ని మాన్యువల్ ఉపసంహరణలకు అవసరం ఉంటుంది. పూల్ లేదా సేవను ఉపయోగిస్తే దాని ప్రత్యేక నియమాలు చూడాలి. క్రిందిది మాన్యువల్గా తిరిగి పెట్టడానికి అదనపు ఖర్చు ఉన్న సందర్భానికి లెక్క.
ఒకే మొత్తానికి నాలుగు విరామాలు: ఊహాత్మక లెక్క
ఇది ఏ టోకెన్ ప్రస్తుత ఆఫర్ కాదు. సులభంగా పోల్చడానికి ఈ ఊహలు తీసుకుందాం:
- ప్రారంభ మూలధనం 1,000 టోకెన్ యూనిట్లు; సంవత్సరమంతా మారని, కాంపౌండింగ్ కలపని రేటు 12% APR.
- కొత్త డిపాజిట్లు, మధ్యలో ఉపసంహరణలు లేవు. మూలధనం, రివార్డ్, ఖర్చు అన్నీ ఒకే టోకెన్ యూనిట్లలో లెక్కిస్తాం.
- ప్రతి పునఃపెట్టుబడి ఖర్చు 0.20 యూనిట్లు. ఆ ఖర్చును వచ్చిన రివార్డ్లోంచే తీసి, మిగిలినదాన్ని వెంటనే మూలధనంలో కలుపుతాం.
- తిరిగి పెట్టని రివార్డులు కోల్పోకుండా నిలుస్తాయి, కానీ వాటిపై కొత్త ఆదాయం రాదు. కనీస మొత్తం, పరిమితి, ఆలస్యం లేవు.
- చివరి రోజు మళ్లీ పెట్టం. అందువల్ల నెలవారీ పద్ధతిలో 11, రోజువారీ పద్ధతిలో 364 పునఃపెట్టుబడులు ఉంటాయి. అన్ని పద్ధతులకూ సమానంగా ఉండే తుది క్లెయిమ్/నిష్క్రమణ ఖర్చు ఇక్కడ చేర్చలేదు.
సంవత్సరాన్ని n సమాన కాలాలుగా తీసుకుంటే, ఒక్కో కాలపు రేటు 0.12 ÷ n. త్రైమాసికానికి n = 4, నెలకు 12, రోజుకు 365. ఇవి సమాన కాలాల గణిత నమూనాలు; వాస్తవ తేదీల లెక్కకు ఉత్పత్తి నియమాలే ఆధారం.
ప్రతి కాలంలో ఇలా లెక్కించండి:
- ఆ కాలం ప్రారంభంలో ఆదాయం పొందుతున్న బ్యాలెన్స్ను తీసుకోండి.
కాలపు రివార్డ్ = ప్రారంభ బ్యాలెన్స్ × 0.12 ÷ n.- చివరి కాలం కాకపోతే
తర్వాతి బ్యాలెన్స్ = ప్రారంభ బ్యాలెన్స్ + రివార్డ్ − 0.20. - చివరి కాలంలో రివార్డును కలపండి; పునఃపెట్టుబడి ఫీజు తీసివేయకండి.
మధ్యలోని సంఖ్యలను రౌండ్ చేయకుండా, చివరి ఫలితాన్ని మాత్రమే రెండు దశాంశాలకు రౌండ్ చేశాం.
| పద్ధతి | ఫీజు లేకుండా చివరి మొత్తం | పునఃపెట్టుబడి ఫీజుల తర్వాత |
|---|---|---|
| మధ్యలో తిరిగి పెట్టకపోవడం | 1,120.00 | 1,120.00 |
| ప్రతి మూడు నెలలకు | 1,125.51 | 1,124.87 |
| ప్రతి నెలకు | 1,126.83 | 1,124.49 |
| ప్రతి రోజుకు | 1,127.47 | 1,050.13 |
అన్ని మొత్తాలూ టోకెన్ యూనిట్లే. చివరి కాలం నాటికి మూలధనం, నిలిచిన రివార్డులు కలిపిన మొత్తాన్ని పోల్చుతున్నాం; ఫియాట్ కరెన్సీలో లాభాన్ని కాదు.
ఈ నాలుగు ఎంపికల్లో ఫీజుకు ముందు రోజువారీ పద్ధతే ఎక్కువ ఇస్తుంది. కానీ ఇచ్చిన ఖర్చుతో త్రైమాసిక పద్ధతిలో ఎక్కువ మిగులుతుంది. ఇది అందరికీ సరిపోయే ఉత్తమ విరామమని కాదు—ఈ నాలుగు ఎంపికలకు, ఈ ఊహలకు మాత్రమే ఫలితం.
రోజువారీ పద్ధతిలో ఫీజులు 364 × 0.20 = 72.80 యూనిట్లు. ఫీజులేని మొత్తంలోంచి 72.80 తీసేస్తే సరిపోదు: ముందుగానే ఖర్చయిన యూనిట్లు తర్వాతి రోజుల్లో ఆదాయం సంపాదించవు. అందుకే ప్రతి కాలపు బ్యాలెన్స్తో తిరిగి లెక్కించాం. రోజూ చేసే అదనపు పనివల్ల, తిరిగి పెట్టని పద్ధతితో పోలిస్తే సుమారు 69.87 యూనిట్లు తక్కువ మిగిలాయి.
నెలకు ఒకసారి పెట్టడానికి గరిష్ఠ ఖర్చు ఎంత?
ముందటి లెక్కలో నెలవారీ కాంపౌండింగ్ వల్ల ఫీజుకు ముందు అదనంగా వచ్చేది:
1,000 × (1.01^12) − 1,120 = 6.825030… యూనిట్లు
ప్రతి నెల చివర చెల్లించే ఖర్చును c అనుకుందాం. మొదటి నెల ఖర్చయిన మొత్తం మరో 11 నెలల ఆదాయాన్ని కోల్పోతుంది; 11వ నెల ఖర్చయిన మొత్తం ఒక నెల ఆదాయాన్ని కోల్పోతుంది. చివరి నెల పునఃపెట్టుబడి లేదు. అందువల్ల సంవత్సరం చివరికి మొత్తం ప్రభావం:
c × (1.01^11 + 1.01^10 + … + 1.01) = c × 11.682503…
తిరిగి పెట్టని పద్ధతితో సమానంగా మిగిలే ఖర్చు:
c = 6.825030… ÷ 11.682503… ≈ 0.58421 యూనిట్లు
ఈ ఊహలు మారకపోతే ఒక్కో పునఃపెట్టుబడి ఖర్చు 0.58421 కంటే తక్కువగా ఉన్నప్పుడే నెలవారీ పద్ధతి టోకెన్ పరంగా ముందుంటుంది. ఇది కనీస రివార్డ్ మొత్తం కాదు; ఒక్కసారి తిరిగి పెట్టడానికి అయ్యే మొత్తం అదనపు ఖర్చు పరిమితి. నిజమైన ఫీజు ఈ గీతకు చాలా దగ్గరగా ఉంటే చిన్న రేటు మార్పు లేదా ఆలస్యం కూడా ఫలితాన్ని మార్చేస్తుంది.
ఫీజులేని లెక్కను అధికారిక కాలిక్యులేటర్తో తనిఖీ చేయండి
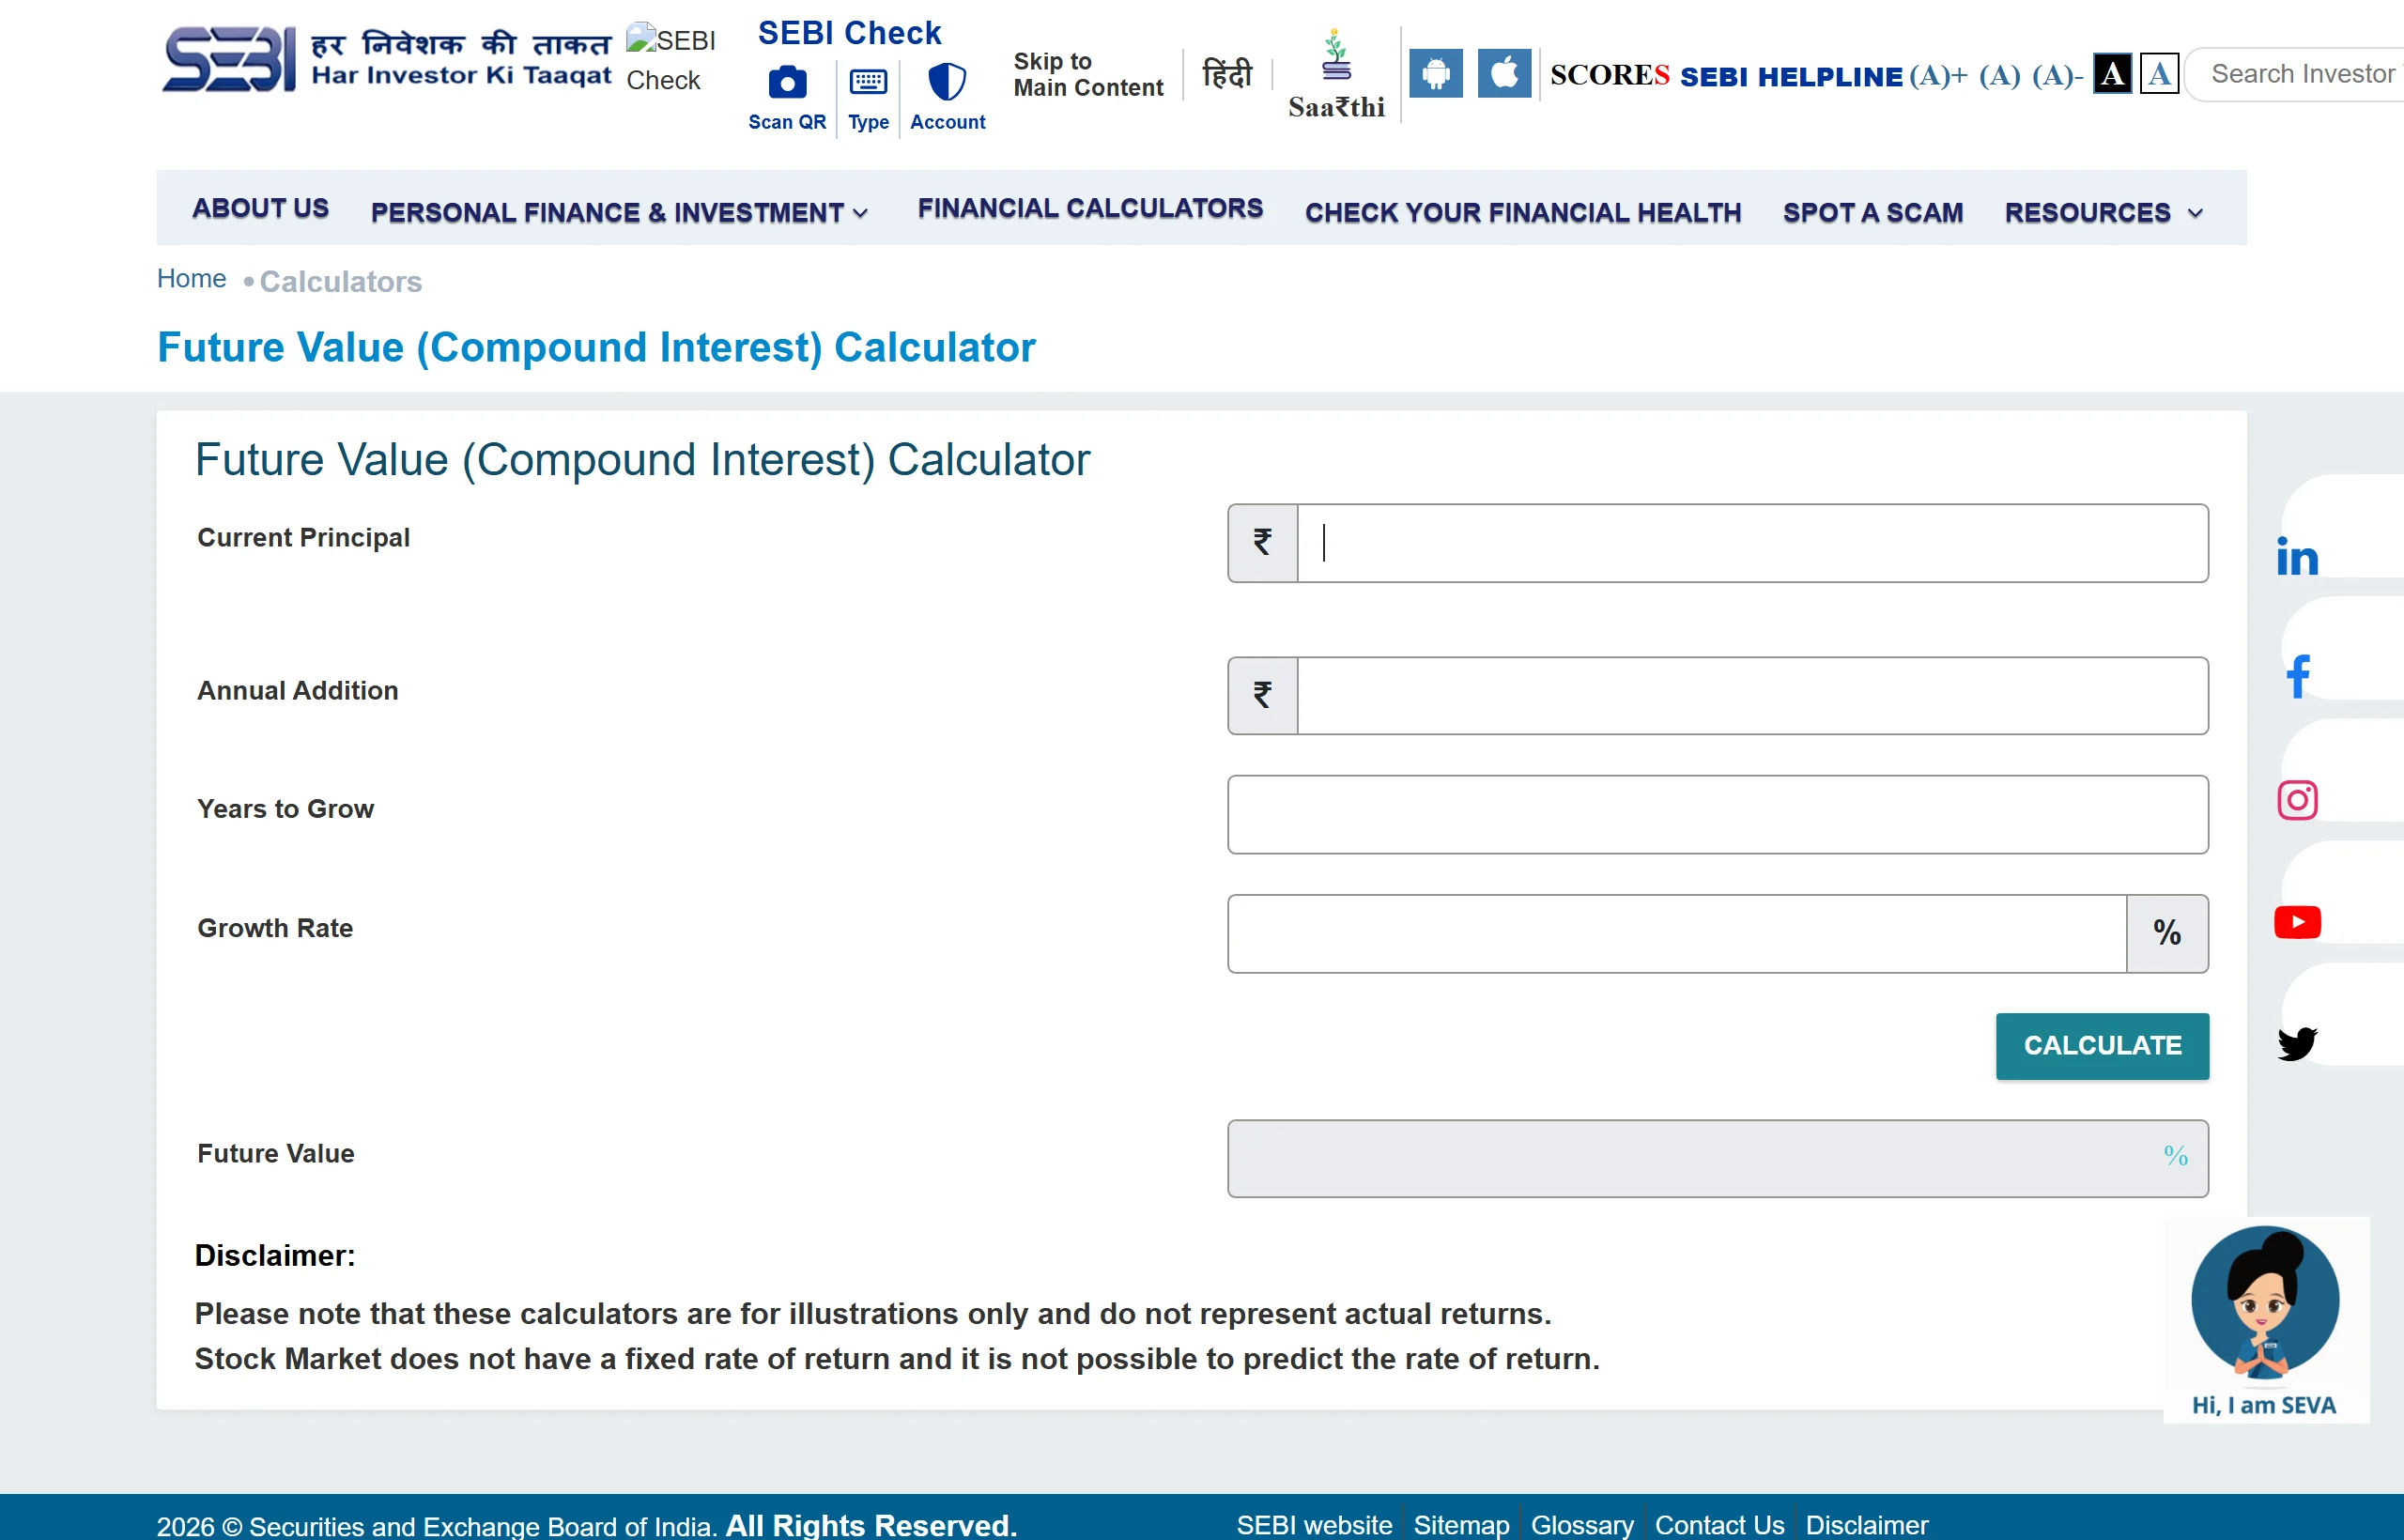
మూలం: SEBI Investor — Future Value (Compound Interest) Calculator; 2026-09-17న తీసిన నిజమైన తెరచిత్రం. మొత్తం ఫీల్డ్ల పక్కన ₹ గుర్తు ఉంది. పేజీ దిగువన “these calculators are for illustrations only and do not represent actual returns” అనే అధికారిక నిరాకరణ కనిపిస్తుంది. ఇది వివరాలు నింపకముందు కనిపించే ఫారం; పై లెక్కల ఫలితాన్ని చూపే చిత్రం కాదు.
SEBI Future Value కాలిక్యులేటర్లో Current Principal 1000, Annual Addition 0, Years to Grow 1, Growth Rate 12 ఇచ్చి CALCULATE నొక్కండి. ఫలితం 1120 వస్తుంది—ఇది సంవత్సరానికి ఒక్కసారి మాత్రమే చక్రవడ్డీ వేసిన లెక్క. అదే రేటును పై సూత్రంతో నెలవారీగా చక్రవడ్డీ వేస్తే 1126.83 వస్తుంది. ఆ 6.83 తేడానే కాంపౌండింగ్ తరచుదనం చేసే పని. ఇక్కడ రేటు ఫీల్డ్లో 12, పై సూత్రాల్లో 0.12 వాడుతున్న తేడాను కూడా గమనించండి.
ఫీల్డ్ల పక్కన ₹ గుర్తు ఉన్నా ఇక్కడ తనిఖీ చేసేది గణితం మాత్రమే; అది టోకెన్ ధరను రూపాయిలోకి మార్చదు. ఈ ఫారంలో కాంపౌండింగ్ తరచుదనానికి గానీ, ప్రతి పునఃపెట్టుబడి ఖర్చుకు గానీ ప్రత్యేక ఫీల్డ్ లేదు. ఫీజుల తర్వాతి ఫలితానికి ముందు ఇచ్చిన కాలాలవారీ లెక్క అవసరం. APYగా ఇచ్చిన రేటులో కాంపౌండింగ్ ఇప్పటికే ఉంటే దాన్ని APRగా ఇక్కడ మళ్లీ పెట్టకండి; రేటు నిర్వచనం, తరచుదనం ముందుగా నిర్ధారించండి.
మీ లెక్కలో నిజమైన ఖర్చు పెట్టే విధానం
నిర్ణయం తీసుకునే ముందు తేదీతో పాటు ఈ వివరాలు ఒకే రికార్డులో రాయండి: ఆస్తి, ఆదాయం పొందే బ్యాలెన్స్, రేటు APRనా APYనా, రివార్డ్ అందుబాటులోకి వచ్చే సమయం, తిరిగి పెట్టినది ఆదాయం మొదలుపెట్టే సమయం, అవసరమైన దశల మొత్తం ఖర్చు, మీరు నిష్క్రమించాలనుకున్న తేదీ.
గ్యాస్ వేరే ఆస్తిలో చెల్లిస్తే రెండింటినీ ఒకే యూనిట్లోకి మార్చాలి. ఉదాహరణకు, ఇది కూడా పూర్తిగా ఊహాత్మకమే: ఖర్చు 0.00004 ETH, అదే సమయంలో 1 ETH విలువ 2,500 లెక్కింపు యూనిట్లు అయితే 0.00004 × 2,500 = 0.10 యూనిట్. అవసరమైన ఇతర దశల ఖర్చును కూడా కలపండి. వాస్తవ లెక్కలో ఉపయోగించిన ధర, సమయం, మూలాన్ని నమోదు చేయండి.
Ethereum గ్యాస్ వివరణ ప్రకారం ఖర్చు ఉపయోగించిన గ్యాస్, ఒక్కో గ్యాస్ ధరపై ఆధారపడుతుంది; నెట్వర్క్ డిమాండ్తో రుసుము మారుతుంది. అన్ని క్లెయిమ్లు లేదా స్టేకింగ్ చర్యలకు ఒకే స్థిర ఫీజు ఉంటుందని తీసుకోకండి. పూర్తయిన చర్యను నమోదు చేసేటప్పుడు ముందటి అంచనా బదులు నిజంగా చెల్లించిన ఫీజు వాడండి; విఫలమైనా ఖర్చయిన గ్యాస్ ఉంటే దాన్నీ లెక్కించండి.
ప్రస్తుత అంచనాతో ఒకసారి, దానికంటే ఎక్కువ ఖర్చు లేదా తక్కువ రేటుతో మరోసారి లెక్కించండి. రెండో లెక్కలో ప్రయోజనం పోతే, ఇప్పుడే తిరిగి పెట్టాలనే నిర్ణయానికి ఆధారం బలహీనంగా ఉంది. రేటు ఎప్పుడు మారిందో తెలియకపోతే ఒక వార్షిక సంఖ్యతో ఖచ్చిత ఫలితం చెప్పకుండా, తెలిసిన కాలాల వరకు మాత్రమే లెక్కించండి.
ఈ పద్ధతిని Binance Simple Earnకు వర్తింపజేస్తుంటే, అర్హమైన బ్యాలెన్స్, రేటు కాలాలు, రివార్డ్ చరిత్రను సరిపోల్చే ప్రత్యేక గైడ్లోని తనిఖీలు ఉపయోగపడతాయి. అక్కడి నియమాలు ఇతర ఉత్పత్తులకు వర్తిస్తాయని అనుకోకండి.
ఏ పరిస్థితుల్లో ఈ నమూనాను మార్చాలి?
రివార్డ్ వేరే టోకెన్లో వస్తే: చూపిన రివార్డ్ విలువను నేరుగా మూలధనంలో కలపకండి. మార్పిడి తర్వాత నిజంగా పొందగల పరిమాణం, ఫీజు, ధర వ్యత్యాసం తీసుకోవాలి. ఇంకా మార్చకపోతే రివార్డ్ ఆస్తిని విడిగా ఉంచి, ఎంచుకున్న ఒకే ధర సమయానికి రెండు పద్ధతులను పోల్చండి.
రివార్డ్ ఇప్పటికే ఆటోమేటిక్గా పెరుగుతుంటే: మాన్యువల్ క్లెయిమ్ వల్ల అదనపు కాంపౌండింగ్ వస్తుందో చూడండి. విలువ పెరుగుదల రసీదు టోకెన్ మార్పిడి నిష్పత్తిలో కనిపించే ఉత్పత్తికి, ప్రతి నెల కొత్త టోకెన్లు జమవుతాయనే ఈ నమూనా సరిపోకపోవచ్చు.
తిరిగి పెట్టడం వల్ల లాక్ కాలం మళ్లీ మొదలైతే: సంవత్సరం చివరి లెక్క లాభంగా ఉన్నా మీకు అవసరమైన తేదీన డబ్బు అందకపోవచ్చు. ముందుగా అత్యవసర నిధి, భరించగల నష్టం పరిమితిని నిర్ణయించే పద్ధతితో కేటాయింపును తనిఖీ చేయండి.
కనీస మొత్తం, ఆలస్యం లేదా పరిమితి ఉంటే: అర్హత రాని కాలాల్లో కాంపౌండింగ్ చేయొద్దు; రివార్డ్ను వేరుగా నిలిచిన మొత్తంగా లెక్కించండి. ఫీజు లేదా రేటు మారినప్పుడు ప్రతి కాలంలో ఆ కాలపు నిజమైన విలువ పెట్టండి. ఏదైనా కాలంలో ఫీజు రివార్డ్ను మించితే, ఈ “రివార్డ్లోంచి ఖర్చు” నమూనాతో ఆ చర్య సాధ్యం కాదు.
మీ తనిఖీ పూర్తయిందనడానికి: ఒకే నిష్క్రమణ తేదీకి కనీసం రెండు పద్ధతుల చివరి మొత్తాలు, వాటి మధ్య తేడా, ఉపయోగించిన ఖర్చులు, మారితే నిర్ణయాన్ని తారుమారు చేసే ఊహలు స్పష్టంగా ఉండాలి. టోకెన్ యూనిట్లు పెరిగినా ధర పతనం, ఆస్తి నష్టం లేదా ఉపసంహరణ సమస్య వల్ల మొత్తం ఫలితం నష్టంగా మారవచ్చు. ఇక్కడి లెక్క పన్నులకు ముందు విద్యా ఉదాహరణ; రాబడి హామీ లేదా నిర్దిష్ట ఉత్పత్తిలో పెట్టమనే సూచన కాదు.
ఆధారాలను చివరిగా తనిఖీ చేసిన తేదీ: 2026-09-14. లింక్ చేసిన అధికారిక పేజీలు కాంపౌండింగ్ ఫారం, గ్యాస్, ఉపసంహరణ విధానాలకు ఆధారాలు. 1,000 యూనిట్లు, 12%, 0.20 మరియు వాటి ఫలితాలు ఈ వ్యాసం కోసం రూపొందించి స్వతంత్రంగా తిరిగి లెక్కించిన ఊహాత్మక ఉదాహరణలు; నిజమైన ఖాతా లేదా పరీక్షా రాబడులు కావు.