
రివార్డ్స్ మరియు స్టేకింగ్
రివార్డ్ వేరే టోకెన్లో వస్తే అసలు లాభనష్టం ఎలా లెక్కించాలి?
వేరే టోకెన్లో వచ్చిన రివార్డుల్లో కొంత అమ్మి, కొంత ఉంచితే లాభనష్టాన్ని ఎలా లెక్కించాలి? అసలు ఆస్తి ధర మార్పు, నికర అమ్మకపు మొత్తం, మిగిలిన విలువ, ఫీజులతో రూపాయి ఉదాహరణ.
రివార్డ్ వేరే టోకెన్లో వస్తే, వచ్చిన టోకెన్ల సంఖ్యను చూసి లాభం చెప్పలేం. పెట్టిన ఆస్తి ధర మారవచ్చు; రివార్డ్లో కొంత అమ్మి, మిగతాది ఉంచవచ్చు; క్లెయిమ్, మార్పిడి ఖర్చులు మరో ఆస్తిలో చెల్లించి ఉండవచ్చు. ఇవన్నీ ఒకే కరెన్సీలోకి తీసుకొచ్చి లెక్కిస్తేనే ఆ కాలంలో ఎంత మిగిలిందో తెలుస్తుంది.
ఈ పద్ధతి అప్పు తీసుకోకుండా, ఒక ఆస్తిని ఉంచి వేరే టోకెన్లో రివార్డులు పొందే సరళ సందర్భానికి. ఇప్పటికే ఉన్న స్టేట్మెంట్లు, లావాదేవీ రసీదులు, ధర ఆధారాలు చాలు; లెక్క కోసం కొత్తగా పెట్టుబడి పెట్టడం లేదా వాలెట్ను ఏదైనా సైట్కు కనెక్ట్ చేయడం అవసరం లేదు.
ముందుగా ఏ మొత్తాన్ని లెక్కిస్తున్నారో నిర్ణయించండి
మూడు ప్రశ్నలకు వేర్వేరు సమాధానాలు రాయాలి:
- రివార్డుల నుంచి ఎంత మిగిలింది? అమ్మిన రివార్డుల నికర మొత్తం, మిగిలిన రివార్డుల అంచనా విలువ, సంబంధిత ఖర్చుల లెక్క.
- పెట్టుబడి మొత్తానికి లాభమా, నష్టమా? పై మొత్తంతో పాటు మొదట పెట్టిన ఆస్తి విలువలో మార్పు కూడా కలపాలి.
- అదే ఆస్తిని కేవలం ఉంచుకుంటే వచ్చేదానికంటే ఎక్కువ వచ్చిందా? అదే కాలం, అదే ధరతో పోల్చాలి. ఇది అదనపు ప్రయోజనం మాత్రమే; మొత్తం పెట్టుబడి లాభానికి సమానం కాదు.
రివార్డు ఏ పనికి చెల్లిస్తున్నారో స్పష్టంగా లేకపోతే, ముందుగా లెండింగ్, స్టేకింగ్, లిక్విడిటీ ఆదాయ మూలాలను తనిఖీ చేసే పద్ధతి చూడండి. ఉదాహరణకు, Aave Safety Incentives వివరణలో స్టేక్ చేసిన ఆస్తికి పలు రకాల రివార్డ్ టోకెన్లు ఉండవచ్చని ఉంది. అక్కడ ప్రోటోకాల్ లోటును భరించే ప్రమాదానికి ప్రోత్సాహకాలు చెల్లిస్తారు; అవసరమైతే స్టేక్ చేసిన ఆస్తిలో కోత పడవచ్చు. ఆ ప్రత్యేక నియమాలను అన్ని రివార్డ్ ఉత్పత్తులకు వర్తింపజేయకండి.
టోకెన్లను, డబ్బును విడిగా నమోదు చేయండి
ప్రారంభ సమయం, ముగింపు సమయం, లెక్కించే కరెన్సీని ఎంచుకోండి. రూపాయల్లో ఖర్చు చేసే పాఠకుడు INR ఎంచుకోవచ్చు. USDTలో లెక్కిస్తే ఫలితం USDTలోనే ఉంటుంది; దాన్ని రూపాయి ఫలితంగా పిలవద్దు. రెండు ధరల ద్వారా INRకు మారిస్తే, రెండింటి మూలం, సమయాన్ని నమోదు చేయండి; స్టేబుల్కాయిన్ను ఎప్పుడూ ఖచ్చితంగా ఒక డాలర్గా తీసుకోకండి.
కనీసం ఈ వివరాలు కావాలి:
| నమోదు | తీసుకోవాల్సిన ఆధారం |
|---|---|
| ప్రారంభ ఆస్తి పరిమాణం, ఆ సమయపు విలువ | ప్రారంభ బ్యాలెన్స్, కొనుగోలు రసీదు లేదా ఎంచుకున్న ప్రారంభ ధర |
| నిజంగా వచ్చిన రివార్డులు | క్రెడిట్ లేదా క్లెయిమ్ రికార్డు; టోకెన్, నెట్వర్క్, పరిమాణం |
| అమ్మిన పరిమాణం, వచ్చిన నికర మొత్తం | పూర్తయిన ట్రేడ్ రసీదు; కట్ చేసిన ఫీజు వివరాలు |
| మిగిలిన అసలు ఆస్తి, రివార్డ్ పరిమాణం | ముగింపు సమయపు బ్యాలెన్స్లు |
| మిగిలిన వాటి ధర | అదే ముగింపు సమయానికి ధర మూలం లేదా ఆ పరిమాణానికి అమ్మకపు కోట్ |
| విడిగా చెల్లించిన ఖర్చులు | క్లెయిమ్, గ్యాస్, మార్పిడి, ఉపసంహరణ రసీదులు |
ఒకే టికర్ ఉన్నంత మాత్రాన ఒకే టోకెన్ అనుకోకండి; అధికారిక ఆస్తి వివరాలతో నెట్వర్క్, కాంట్రాక్ట్ చిరునామాను సరిపోల్చండి. క్రెడిట్ కాని అంచనా రివార్డులు, లాక్ అయినవి, క్లెయిమ్ చేయగలిగినవి, అమ్మగలిగినవి వేర్వేరుగా ఉంచండి. లాక్ అయిన మొత్తాన్ని వెంటనే ఖర్చు చేయగల నగదుగా చూపకండి.
టోకెన్ పరిమాణానికి మొదటి తనిఖీ:
ముగింపు పరిమాణం = ప్రారంభ పరిమాణం + వచ్చిన రివార్డులు + ఇతర జమలు − అమ్మినవి − బయటకు పంపినవి − ఆ టోకెన్లో కట్ చేసిన ఫీజులు.
మీ సొంత రెండు వాలెట్లనూ ఈ లెక్కలో చేర్చితే, వాటి మధ్య బదిలీ కొత్త ఆదాయం కాదు. ఒక వాలెట్ నుంచి తగ్గినదే మరొకదానిలో పెరుగుతుంది. పరిమాణం సరిపోకముందు ధరను పెట్టి లాభం నిర్ణయించవద్దు.
చూపిన ధరతో అమ్మినప్పుడు వచ్చే మొత్తం ఎందుకు వేరుగా ఉంటుంది?
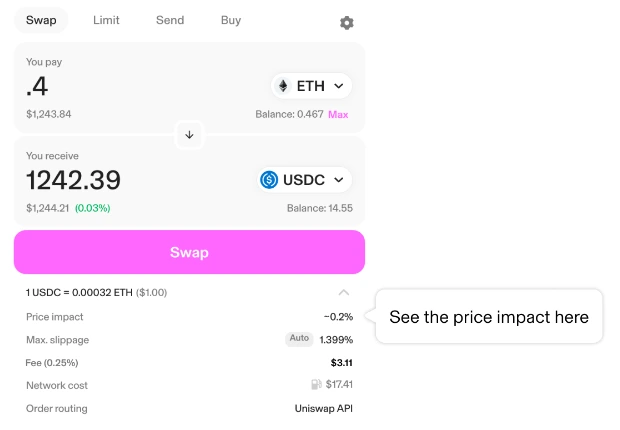
చివరి ట్రేడ్ ధరను మీ మొత్తం రివార్డులతో గుణిస్తే ఒక అంచనా వస్తుంది. అదే మొత్తాన్ని అమ్మేటప్పుడు అందుకునే నికర విలువ వేరుగా ఉండవచ్చు. Uniswap ధర ప్రభావ వివరణ ప్రకారం మీ ట్రేడ్ స్వయంగా పూల్ ధరను మార్చవచ్చు; ప్రభావం లిక్విడిటీపై ఆధారపడుతుంది.
చిత్రం: Uniswap Help Centerలోని నిజమైన ఉదాహరణ స్క్రీన్షాట్ నుంచి వివరాల భాగం; ఖాతా పేరు ఉన్న పైభాగం తొలగించబడింది. ఇది 2026-09-15న పరిశీలించిన ఆధారం. అందులోని ధరలు, ఫీజులు పాత ఉదాహరణలు; ప్రస్తుత కోట్ లేదా ఈ వ్యాసంలోని A/R లెక్క కాదు.
చిత్రంలో కనిపించే Price impact, Max. slippage, Fee, Network cost వేర్వేరు అంశాలు. స్లిప్పేజ్ పరిమితి అంతా ఖచ్చితంగా ఫీజుగా కట్ అవుతుందని భావించవద్దు. అంచనా అందుకునే మొత్తంలో ఏ ఖర్చు ఇప్పటికే కలిసిందో చూడాలి; ట్రేడ్ పూర్తయిన తరువాత రసీదులోని నికర మొత్తమే వాడాలి.
ఉదాహరణకు రసీదులో అమ్మకపు మొత్తం ₹1,000, ఫీజు ₹20, నికర జమ ₹980 ఉంటే లెక్కలో ₹980 వాడండి. తరువాత మరోసారి ₹20 తీసివేయకండి. వేరే వాలెట్లోంచి చెల్లించిన గ్యాస్ ఆ ₹980లో లేకపోతే మాత్రమే విడిగా తీసివేయాలి. Ethereum గ్యాస్ వివరణ ప్రకారం గ్యాస్ ETHలో చెల్లిస్తారు; చైన్పై అమలు మొదలై విఫలమైన లావాదేవీకి కూడా ఖర్చు ఉండవచ్చు. రసీదులో నిజంగా ఖర్చయిన మొత్తాన్ని, ఆ సమయపు INR ధరతో మార్చి నమోదు చేయండి.
60 రివార్డ్ టోకెన్లు వచ్చి, 40 అమ్మినప్పుడు లెక్క
ఇది పూర్తిగా ఊహాత్మక ఉదాహరణ. A, R లెక్కను చూపించడానికి పెట్టిన పేర్లు; నిజమైన ఆస్తులు లేదా రాబడి అంచనాలు కావు. 30 రోజుల కాలంలో అదనపు మూలధనం జమ చేయలేదు, అప్పు లేదు, పన్నులు చేర్చలేదు. అసలు A టోకెన్ల సంఖ్య మారలేదు. రివార్డ్ అమ్మకపు నగదును తిరిగి పెట్టలేదు; దాన్ని పెట్టుబడి నుంచి బయటకు తీసిన మొత్తంగా లెక్కిస్తున్నాం.
| అంశం | ఊహించిన విలువ |
|---|---|
| ప్రారంభంలో పెట్టిన A | 10 A × ₹2,000 = ₹20,000 |
| ముగింపులో మిగిలిన A | 10 A × ₹1,900 = ₹19,000 |
| ఆ కాలంలో క్రెడిట్ అయిన రివార్డులు | 60 R |
| అమ్మిన రివార్డులు | 40 R × ₹25 = ₹1,000 |
| ఆ అమ్మకంలోనే కట్ చేసిన ఫీజు | ₹20 |
| బయటకు తీసిన నికర అమ్మకపు నగదు | ₹980 |
| మిగిలిన రివార్డులు | 20 R × ముగింపు ధర ₹20 = ₹400 |
| పై మొత్తాల్లో లేని, విడిగా చెల్లించిన ఖర్చులు | ₹90 |
మొదట పరిమాణం సరిపోల్చండి: 0 + 60 − 40 = 20 R. అమ్మిన 40 Rను మిగిలిన బ్యాలెన్స్లో మళ్లీ చేర్చకూడదు. ముగింపులో ఇంకా పెట్టుబడిలో ఉన్న మొత్తం విలువ ₹19,000 + ₹400 = ₹19,400.
ఈ లెక్కలో ఉపయోగించే సూత్రం:
కాలపు లాభనష్టం = ముగింపు ఆస్తుల విలువ + బయటకు తీసిన మొత్తం − ప్రారంభ విలువ − అదనపు మూలధనం − ఇతర మొత్తాల్లో ఇంకా చేరని ఖర్చులు.
అందువల్ల:
₹19,400 + ₹980 − ₹20,000 − ₹0 − ₹90 = ₹290
ప్రారంభ విలువపై ఆ 30 రోజుల ఫలితం ₹290 ÷ ₹20,000 × 100 = 1.45%. ఇక్కడ ₹90ను ఖర్చుగా విడిగా తీసివేసి, శాతం కోసం ₹20,000 ప్రారంభ విలువనే హారంగా వాడాం. ఇది వార్షిక రేటు కాదు; తదుపరి 30 రోజుల్లో ఇదే ఫలితం వస్తుందని అర్థం కాదు.
మరో విధంగా తిరిగి తనిఖీ చేయవచ్చు:
- అసలు ఆస్తి ధర మార్పు:
₹19,000 − ₹20,000 = −₹1,000. - రివార్డుల అమ్మకం, మిగిలిన విలువ, ఖర్చులు:
₹980 + ₹400 − ₹90 = ₹1,290. - రెండింటి మొత్తం:
−₹1,000 + ₹1,290 = ₹290.
రివార్డుల వల్ల ₹1,290 అదనంగా ఉన్నా, మొత్తం పెట్టుబడి ఫలితం ₹290 మాత్రమే. అదే 10 Aను ఎలాంటి రివార్డ్ కార్యక్రమంలోనూ పెట్టకుండా ఉంచి, ఖర్చు ఏదీ లేదని ఊహిస్తే ముగింపు విలువ ₹19,000. దానితో పోలిస్తే ఈ ఉదాహరణలో అదనపు ప్రయోజనం ₹1,290; ఆ ప్రయోజనం కోసం తీసుకున్న అదనపు ప్రమాదాన్ని ఈ లెక్క కొలవదు.
₹290 మొత్తం నగదుగా వచ్చిన లాభం కాదు. ₹980 అమ్మకపు నగదు వచ్చింది; ₹19,400 ఇంకా అమ్మని ఆస్తుల అంచనా విలువ. పూర్తిగా నిష్క్రమించినప్పుడు వాటి స్థానంలో నిజంగా వచ్చిన నికర మొత్తాలను పెట్టి, మిగిలిన ఖర్చులను ఒక్కసారే తీసివేసి తుది ఫలితం రాయాలి.
ధర తగ్గినా లాభం మిగులుతుందా?
పై ఉదాహరణలో మిగిలిన 20 R ధర మాత్రమే మారుతుందని, A విలువ ₹19,000గానే ఉంటుందని, కొత్త ఖర్చులేమీ రావని ఊహించండి. లాభనష్టం సున్నా అయ్యే R ధర:
(₹20,000 + ₹90 − ₹19,000 − ₹980) ÷ 20 R = ₹5.50/R
ఇది కొనాలి లేదా అమ్మాలి అనే ధర సూచన కాదు. మిగతా ఊహలన్నీ అలాగే ఉన్నప్పుడే పనిచేసే తనిఖీ. A ధర కూడా పడితే లేదా బయటకు రావడానికి ఖర్చు పెరిగితే ఈ పరిమితి మారుతుంది. మిగిలిన Rకు అమ్మకపు మార్గమే లేకపోతే ₹20 ధరను నగదుగా పొందగల విలువగా చూపకండి; ధర ఆధారం లేదని రాసి, ఆ భాగం విలువను సున్నాగా తీసుకున్న మరో దృశ్యాన్ని కూడా లెక్కించండి. సున్నా దృశ్యం ఆస్తి తప్పనిసరిగా విలువలేనిదని తీర్పు కాదు.
రివార్డులను మళ్లీ Aగా మార్చి పెట్టి ఉంటే అమ్మకపు నగదును బయటకు తీసిన మొత్తంగా చేర్చవద్దు. అది పెరిగిన A బ్యాలెన్స్లో ఇప్పటికే ఉంటుంది. తిరిగి పెట్టే ఖర్చు ప్రయోజనాన్ని మించుతుందా తెలుసుకోవడానికి ఫీజులతో రివార్డ్ పునఃపెట్టుబడిని పోల్చే లెక్క ఉపయోగపడుతుంది.
లెక్క సరిపోకపోతే ఈ చోట్ల చూడండి
రివార్డ్ రెండుసార్లు కనిపిస్తే: ఒకే క్లెయిమ్ను ప్రోటోకాల్ చరిత్రలో ఒకసారి, వాలెట్ జమలో మరోసారి లెక్కించారా చూడండి. ఒకే లావాదేవీకి చెందిన రెండు ఆధారాలు రెండు ఆదాయాలు కావు.
రివార్డ్ కనిపించినా అందుబాటులో లేకపోతే: అది అంచనా, లాక్, పెండింగ్ క్లెయిమ్ లేదా నిజమైన క్రెడిట్లో ఏదో గుర్తించండి. స్వీకరణ నిర్ధారణ లేని మొత్తాన్ని అందుకున్న రివార్డులతో కలపవద్దు. షరతులతో రావాల్సిన మొత్తాన్ని వేరుగా నమోదు చేయండి.
ఖర్చులు ఎక్కువగా కనిపిస్తే: నికర అమ్మకపు మొత్తంలో ఇప్పటికే కట్ అయిన ఫీజును మళ్లీ తీసివేశారా చూడండి. లెక్కలో చేర్చిన వాలెట్ బ్యాలెన్స్ నుంచే ఖర్చు తగ్గితే, ఆ తగ్గుదల ముగింపు విలువలో ఉందా తనిఖీ చేయండి. ప్రతి ఖర్చు ఒక్కసారే ఫలితాన్ని తగ్గించాలి.
మధ్యలో డబ్బు జమ చేసినా, తీసినా: లాభనష్టానికి ప్రతి బయటి నగదు ప్రవాహాన్ని చేర్చండి. అయితే ప్రారంభ విలువతో భాగించిన శాతాన్ని వేర్వేరు తేదీల్లో పెట్టిన డబ్బుకు సమానమైన రాబడిగా చూపవద్దు. తేదీలను పరిగణించే రాబడి లెక్క వేరుగా అవసరం.
అసలు టోకెన్ పరిమాణమే మారితే: ధర మార్పుతో పాటు పరిమాణ మార్పును కూడా ముగింపు బ్యాలెన్స్లో ప్రతిబింబించండి. రసీదు టోకెన్ విలువలో ఇప్పటికే చేరిన ఆదాయాన్ని మరో రివార్డుగా కలపవద్దు. అప్పు, వడ్డీ, లిక్విడిటీ పూల్ వాటాలు ఉన్న సందర్భానికి ఈ సరళ ఉదాహరణను యథాతథంగా వాడకండి.
లెక్క పూర్తయిందనడానికి ప్రారంభ విలువ, నిజంగా వచ్చిన రివార్డులు, అమ్మిన పరిమాణం, మిగిలిన పరిమాణం, ధరల సమయం, ఒక్కసారి మాత్రమే లెక్కించిన ఖర్చులు పరస్పరం సరిపోవాలి. తుది సంఖ్య పక్కనే “అమ్మని ఆస్తుల అంచనా విలువతో” లేదా “పూర్తిగా నిష్క్రమించిన తరువాత” అని స్పష్టంగా రాయండి. ఫలితం లాభంగా ఉన్నా తదుపరి కేటాయింపును పెంచడానికి ముందు అత్యవసర నిధి, భరించగల నష్టం పరిమితిని లెక్కించే పద్ధతితో తనిఖీ చేయండి.
ఆధారాలను చివరిగా పరిశీలించిన తేదీ: 2026-09-15. పై సంఖ్యలు విద్యా ప్రయోజనం కోసం రూపొందించిన ఊహలు; వ్యక్తిగత ఖాతా, పరీక్షా ఫలితం లేదా రాబడి హామీ కాదు. ఇది ఆర్థిక ఫలితాన్ని అర్థం చేసుకునే పద్ధతి; పన్ను లెక్క కాదు. రివార్డ్ స్వీకరణ, విక్రయానికి వర్తించే పన్ను విలువలు, తేదీలు నివాస దేశపు నియమాలపై ఆధారపడతాయి.