
రివార్డ్స్ మరియు స్టేకింగ్
ETH సంఖ్య పెరిగినా రూపాయల్లో నష్టం ఎందుకు? రెండు రాబడి లెక్కలు
టోకెన్ల సంఖ్య పెరుగుతూ రూపాయి విలువ తగ్గుతున్నప్పుడు రెండు రాబడి లెక్కలనూ వేరుగా చేయండి. నిజమైన ధర, RBI మారకం రేటుతో పూర్తి ఉదాహరణ, రివార్డ్ ఎంత పతనాన్ని భరించగలదో చెప్పే సూత్రం.
పారదర్శకత గమనిక: ఇది స్వతంత్ర విద్యా సమాచారం; ఏ ప్లాట్ఫారమ్ అధికారిక ప్రచురణ కాదు, పెట్టుబడి లేదా పన్ను సలహా కాదు. ఇక్కడి ధరలు, మారకం రేట్లు 2026-09-21న తీసినవి; మీరు లెక్క వేసేటప్పుడు మీ తేదీల విలువలు వాడండి.
Earn ఖాతాలో టోకెన్ల సంఖ్య ప్రతి రోజూ కొంచెం పెరుగుతూ కనిపిస్తుంది. అదే సమయంలో యాప్ చూపే రూపాయి విలువ తగ్గిపోతుంది. ఇది లెక్కలో పొరపాటు కాదు, డిస్ప్లే బగ్ కూడా కాదు. మీరు ఒకే పెట్టుబడిని రెండు వేర్వేరు కొలబద్దలతో చూస్తున్నారు — ఒకటి టోకెన్ల సంఖ్య, రెండోది రూపాయి విలువ. ఈ రెండు ఎప్పుడు ఒకే దిశలో కదులుతాయి, ఎప్పుడు వ్యతిరేక దిశల్లో వెళ్తాయో లెక్కతో చూద్దాం.
రెండు కొలతల నిర్వచనం
టోకెన్ ప్రాతిపదిక రాబడి మీ దగ్గర ఎన్ని టోకెన్లు ఉన్నాయో మాత్రమే చూస్తుంది:
R_టోకెన్ = (చివరి టోకెన్లు − మొదటి టోకెన్లు) ÷ మొదటి టోకెన్లు
రూపాయి ప్రాతిపదిక రాబడి ఆ టోకెన్ల రూపాయి విలువను చూస్తుంది:
R_రూపాయి = (చివరి రూపాయి విలువ − మొదటి రూపాయి విలువ) ÷ మొదటి రూపాయి విలువ
ఈ రెండింటిని కలిపే సంబంధం గుణకారం, కూడిక కాదు:
(1 + R_రూపాయి) = (1 + R_టోకెన్) × (1 + R_ధర₹)
ఇందులో R_ధర₹ అంటే ఒక టోకెన్ రూపాయి ధరలో వచ్చిన మార్పు. భారతదేశంలో ఉన్న చాలా మందికి ఆ ధర రెండు పొరల ద్వారా వస్తుంది — టోకెన్ డాలర్ ధర, ఆపై డాలర్-రూపాయి మారకం:
(1 + R_ధర₹) = (1 + R_ధర$) × (1 + R_మారకం)
మూడు శాతాలను కలిపి కూడడం తప్పు. చిన్న సంఖ్యల వద్ద ఫలితం దగ్గరగా వచ్చినా, ధర ఎక్కువ కదిలినప్పుడు తేడా పెద్దదవుతుంది.
నిజమైన ధరలతో ఒక ఉదాహరణ
ఊహ: 2026-03-18న మీ దగ్గర 1.000000 ETH ఉంది, దానిని 92 రోజులు (2026-06-18 వరకు) ETH ప్రాతిపదికన రివార్డ్ ఇచ్చే ఉత్పత్తిలో ఉంచారు. రివార్డ్ రేటు 3% APR అని ఊహిస్తున్నాం — ఇది ఏ ఉత్పత్తి నిజమైన రేటూ కాదు, లెక్క చూపడానికి పెట్టిన సంఖ్య మాత్రమే. కాంపౌండింగ్ లేకుండా సాధారణ వడ్డీగా తీసుకుంటున్నాం.
అడుగు 1 — టోకెన్ల సంఖ్య:
రివార్డ్ = 1.000000 × 0.03 × 92 ÷ 365 = 0.007562 ETH
చివరి నిల్వ = 1.007562 ETH
R_టోకెన్ = +0.7562%
అడుగు 2 — ధర మార్పు (Kraken ETH/USD రోజువారీ ముగింపు):
| తేదీ | ETH/USD ముగింపు | USD/INR రిఫరెన్స్ | ETH రూపాయి ధర |
|---|---|---|---|
| 2026-03-18 | 2,203.68 | 92.90 | 2,04,721.87 ₹ |
| 2026-06-18 | 1,709.09 | 94.34 | 1,61,235.55 ₹ |
R_ధర$ = 1,709.09 ÷ 2,203.68 − 1 = −22.444%
R_మారకం = 94.34 ÷ 92.90 − 1 = +1.550%
R_ధర₹ = 1,61,235.55 ÷ 2,04,721.87 − 1 = −21.242%
తనిఖీ: (1 − 0.22444) × (1 + 0.01550) = 0.787585 → −21.242%. గుణకార సూత్రం సరిపోయింది. ఇక్కడ రూపాయి బలహీనపడటం వల్ల డాలర్ నష్టంలో కొంత భాగం తగ్గింది — 22.44% పడిపోయిన ధర రూపాయల్లో 21.24% మాత్రమే పడింది.
అడుగు 3 — రూపాయి విలువ:
మొదటి విలువ = 1.000000 × 2,04,721.87 = 2,04,721.87 ₹
చివరి విలువ = 1.007562 × 1,61,235.55 = 1,62,454.79 ₹
R_రూపాయి = 1,62,454.79 ÷ 2,04,721.87 − 1 = −20.646%
తనిఖీ: 1.0075616 × 0.787585 = 0.793541 → −20.646%. రెండు మార్గాల్లో ఒకే జవాబు వచ్చింది.
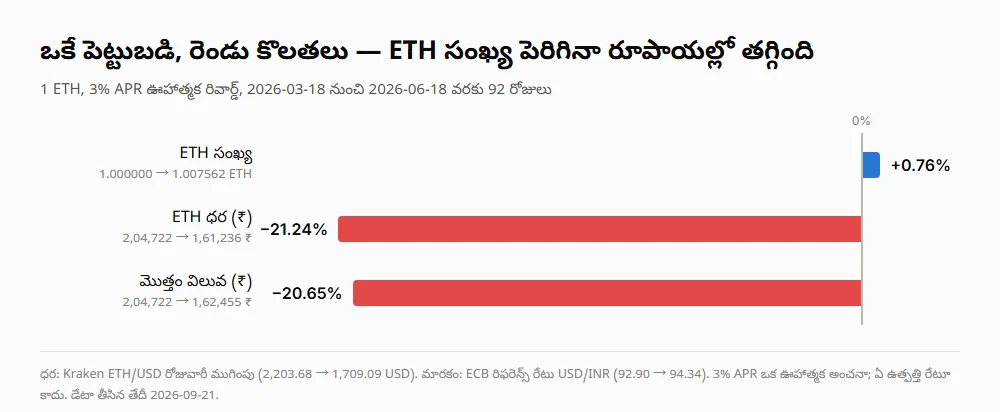
టోకెన్ల సంఖ్య పెరిగింది, కానీ ఆ పెరుగుదల ధర పతనం ముందు చాలా చిన్నది. రివార్డ్ మొత్తం రాబడిని 21.24% నష్టం నుంచి 20.65%కు తగ్గించింది — అది సున్నా కాదు, కానీ దిశను మార్చలేదు.
రివార్డ్ ఎంత పతనాన్ని భరించగలదు?
ఈ ప్రశ్నకు జవాబు ఒక సూత్రంలో వస్తుంది. రూపాయి విలువ తగ్గకుండా ఉండాలంటే ధర పతనం ఈ పరిమితిని దాటకూడదు:
భరించగల పతనం = R_టోకెన్ ÷ (1 + R_టోకెన్)
పై ఉదాహరణలో: 0.0075616 ÷ 1.0075616 = 0.75%
అంటే 3% APR వద్ద 92 రోజుల రివార్డ్ ఒక టోకెన్ రూపాయి ధరలో 0.75% పతనాన్ని మాత్రమే భరించగలదు. అంతకు మించి పడితే రూపాయల్లో నష్టమే.
దీనిని ధరలో చూడాలంటే: సమతౌల్య ధర = మొదటి రూపాయి ధర ÷ (1 + R_టోకెన్)
2,04,721.87 ÷ 1.0075616 = 2,03,185.5 ₹
మారకం 92.90 వద్దే ఉండిపోతే ఇది 2,03,185.5 ÷ 92.90 = 2,187.14 USD — అంటే ETH 2,203.68 నుంచి 0.75% పడితే చాలు. కానీ నిజంగా జరిగినట్టు మారకం 94.34కు వెళ్తే సమతౌల్య డాలర్ ధర 2,03,185.5 ÷ 94.34 = 2,153.76 USD — ఇప్పుడు 2.27% పతనాన్ని భరించగలరు. మారకం మార్పు కూడా ఒక పొర; అది మీకు అనుకూలంగా లేదా వ్యతిరేకంగా పనిచేయవచ్చు.
ఈ లెక్కను మీ సొంత రేటుతో చేయడానికి రెండు సంఖ్యలు చాలు: కాలానికి వచ్చే టోకెన్ రాబడి శాతం, మొదటి రోజు రూపాయి ధర. రివార్డ్ వేరే టోకెన్లో వస్తే నికర లెక్క మారుతుంది — ఆ పద్ధతి రివార్డ్ వేరే టోకెన్లో వచ్చినప్పుడు లాభనష్టం లెక్కించే గైడ్లో విడిగా ఉంది.
మారకం రేటు ఎక్కడి నుంచి తీసుకోవాలి?
రూపాయి లెక్కలో రెండో అతిపెద్ద తప్పు ఇక్కడే జరుగుతుంది: మొదటి రోజుకు ఒక చోటి రేటు, చివరి రోజుకు ఇంకో చోటి రేటు వాడటం. రెండు తేదీలకూ ఒకే మూలం వాడండి.
ఒక తేదీకి అధికారిక USD/INR రేటు కావాలంటే Reserve Bank of India ప్రచురించే Reference Rate Archive ఉపయోగించవచ్చు. అక్కడ కరెన్సీ ఎంచుకుని From Date, To Date ఇస్తే ఆ కాలపు రేట్లు వస్తాయి.
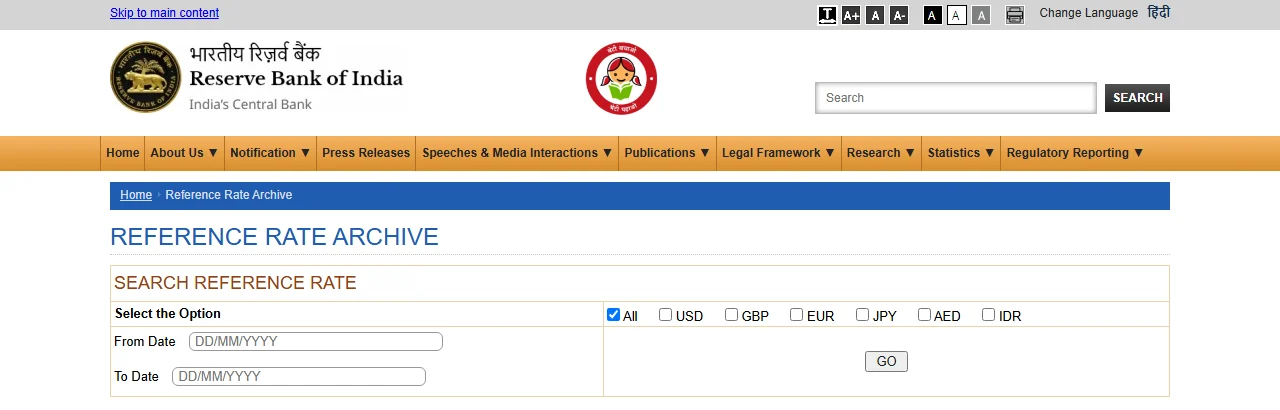
చిత్ర మూలం: rbi.org.in — Reference Rate Archive, 2026-09-21న తీసినది.
గుర్తుంచుకోవాల్సినవి:
- RBI రిఫరెన్స్ రేటు పని దినాల్లో మాత్రమే ఉంటుంది. శని, ఆది, సెలవు రోజుల్లో విలువ ఉండదు — అప్పుడు ముందు పని దినపు రేటు వాడతారో, తరువాతిది వాడతారో మీరే ఒక నియమం పెట్టుకుని రెండు తేదీలకూ అదే పాటించండి.
- మీరు నిజంగా రూపాయల్లో డబ్బు తీసుకున్నప్పుడు వచ్చే రేటు రిఫరెన్స్ రేటు కాదు. ప్లాట్ఫారమ్ లేదా P2P కొటేషన్లో స్ప్రెడ్ ఉంటుంది. అందుకే "పేపర్ మీద లెక్క" వేరే, "చేతికి వచ్చినది" వేరే.
- కొన్ని యాప్లు స్టేబుల్కాయిన్ ధరను సరిగ్గా 1 USD అని ఊహిస్తాయి. చిన్న depeg ఉన్నప్పుడు ఇది తేడా చూపుతుంది.
ఏ కొలత ఎప్పుడు సరైనది?
రెండూ సరైనవే; ప్రశ్న ఏమిటన్నదాన్ని బట్టి ఎంపిక మారుతుంది.
టోకెన్ ప్రాతిపదిక ఉపయోగపడే చోట్లు:
- మీ లక్ష్యం ఆ టోకెన్ సంఖ్యను పెంచడమే అయినప్పుడు (ఉదా. ETH నిల్వ పెంచడం), ధరతో సంబంధం లేకుండా.
- రెండు ఉత్పత్తుల రివార్డ్ రేట్లను పోల్చినప్పుడు. ఒకే టోకెన్లో రివార్డ్ ఇచ్చే రెండు ఆఫర్ల మధ్య ధర మార్పు రెండింటికీ ఒకటే కాబట్టి అది పోలికను ప్రభావితం చేయదు.
- ఉత్పత్తి నిజంగా ప్రకటించిన రేటు ఇచ్చిందా లేదా అని తనిఖీ చేసేటప్పుడు.
రూపాయి ప్రాతిపదిక తప్పనిసరి అయ్యే చోట్లు:
- ఖర్చుపెట్టే లక్ష్యం రూపాయల్లో ఉన్నప్పుడు — ఫీజు, EMI, ఇంటి అద్దె.
- వేర్వేరు టోకెన్లలో ఉన్న పొజిషన్లను ఒకే చోట పోల్చినప్పుడు. ETHలో 3%, SOLలో 5% అనేవి వేర్వేరు కొలబద్దలు; ఒకే కరెన్సీలోకి మార్చకుండా పోల్చలేరు.
- పన్ను లెక్కలో. భారత VDA నిబంధనల ప్రకారం లెక్కలు రూపాయల్లో జరుగుతాయి, టోకెన్ల సంఖ్యలో కాదు — వివరాలు భారతదేశంలో క్రిప్టో ఆదాయంపై పన్ను గైడ్లో ఉన్నాయి.
- మీరు ఎంత నష్టం భరించగలరో ముందే నిర్ణయించుకున్నప్పుడు. ఆ పరిమితి రూపాయల్లో ఉంటుంది — ఆ లెక్క అత్యవసర నిధి మరియు భరించగల నష్టం గైడ్లో ఉంది.
మీ సొంత లెక్క వేసుకునే క్రమం
- కాలం మొదలు, ముగింపు తేదీలను స్థిరం చేయండి. రెండూ ఒకే టైమ్జోన్లో, ఒకే సమయానికి.
- రెండు తేదీలకూ టోకెన్ నిల్వలను రికార్డ్ చేయండి. మధ్యలో డబ్బు వేసినా, తీసినా ఆ కాలాన్ని విడిగా విడగొట్టండి — లేకపోతే ఆ జమ రాబడిలా కనిపిస్తుంది.
- రెండు తేదీలకూ టోకెన్ డాలర్ ధరను ఒకే మూలం నుంచి తీసుకోండి (ఒకే ఎక్స్ఛేంజ్, ఒకే రకం ముగింపు ధర).
- రెండు తేదీలకూ USD/INR రేటును ఒకే మూలం నుంచి తీసుకోండి.
R_టోకెన్,R_ధర₹,R_రూపాయిమూడింటినీ వేరుగా లెక్కించండి.(1 + R_టోకెన్) × (1 + R_ధర₹)ఫలితం1 + R_రూపాయితో సరిపోతుందా చూడండి. సరిపోకపోతే ఏదో ఒక ఇన్పుట్ తప్పు — సాధారణంగా మధ్యలో జరిగిన జమ లేదా వేరే రోజు ధర.
లెక్క పూర్తయిన సంకేతం: ఒకే రికార్డులో ఈ ఆరు ఉన్నాయి — రెండు తేదీలు, రెండు టోకెన్ నిల్వలు, రెండు ధరలు, రెండు మారకం రేట్లు, మూడు శాతాలు, గుణకార తనిఖీ.
తరచుగా వచ్చే సందేహాలు
టోకెన్ల సంఖ్య పెరిగింది కాబట్టి లాభమే కదా? ఆ టోకెన్లోనే లెక్కిస్తే లాభమే. కానీ మీరు చివరికి రూపాయలు కావాలనుకుంటే, ధర మార్పు ఆ లాభాన్ని మించిపోవచ్చు. పై ఉదాహరణలో 0.76% పెరుగుదల 21.24% పతనాన్ని భర్తీ చేయలేకపోయింది.
స్టేబుల్కాయిన్లో ఉంచితే ఈ సమస్య ఉండదు కదా? ధర పొర దాదాపు తొలగిపోతుంది, కానీ మారకం పొర మిగిలే ఉంటుంది. USDT నిల్వ మీద రాబడి డాలర్ ప్రాతిపదికన స్థిరంగా ఉన్నా, USD/INR కదిలితే రూపాయి రాబడి మారుతుంది. దానికి తోడు depeg మరియు జారీదారు రిస్క్ ఉంటాయి.
రెండు శాతాలను కూడితే సరిపోదా? దగ్గరగా వస్తుంది, ఖచ్చితంగా రాదు. పై ఉదాహరణలో కూడిక ఇస్తుంది −20.486%, సరైన జవాబు −20.646%. తేడా 0.16 శాతం పాయింట్లు. ధర ఎక్కువ కదిలినప్పుడు ఈ తేడా పెరుగుతుంది.
రివార్డ్ను మళ్లీ పెట్టుబడి పెడితే ఈ లెక్క మారుతుందా?
R_టోకెన్ లెక్క కాంపౌండింగ్ను కలుపుకుని పెద్దదవుతుంది, మిగతా సూత్రం అలాగే ఉంటుంది. ఫీజుల తరువాత ఆ పునఃపెట్టుబడి నిజంగా లాభమా అన్నది ఫీజుతో కాంపౌండింగ్ లెక్కలో ఉంది.
మూలాలు
- ETH/USD రోజువారీ ముగింపు ధరలు: Kraken పబ్లిక్ OHLC డేటా, 2026-09-21న తీసినవి.
- USD/INR రేట్లు: యూరోపియన్ సెంట్రల్ బ్యాంక్ ప్రచురించే రిఫరెన్స్ రేట్ల ఆధారంగా, 2026-09-21న తీసినవి.
- అధికారిక భారతీయ రేటు కోసం: RBI Reference Rate Archive.